Inwestowanie dla początkujących polega na lokowaniu pieniędzy w aktywa finansowe, takie jak akcje, obligacje czy fundusze, by z czasem budować majątek. W zamian trzeba zaakceptować, że ich wartość może spaść. To ryzyko jest ceną za zyski, których nie zapewni rachunek oszczędnościowy. W horyzoncie wielu dekad szerokie indeksy akcji, takie jak S&P 500 i MSCI World Index, przynosiły średnio około 7–10% rocznie, bez gwarancji dla żadnego pojedynczego roku. Typowy start początkującego to tani fundusz indeksowy lub ETF, kupiony przez regulowaną platformę i zasilany co miesiąc.
Oszczędzanie chroni pieniądze do limitu gwarancji depozytów, ale środki trzymane przy niskim oprocentowaniu tracą co roku siłę nabywczą przez inflację. Trading zmierza do zysku z krótkoterminowych ruchów cen i wymaga innej wiedzy, innych narzędzi i więcej czasu. Inwestowanie oznacza trzymanie aktywów przez lata lub dekady, a te lata pozwalają działać procentowi składanemu. Inwestycja 4 000 zł rosnąca w tempie 7% rocznie osiąga po 30 latach około 30 400 zł, ponieważ zyski z każdego roku same zarabiają kolejne zyski.
Początkujący może stracić część zainwestowanej kwoty albo całość, bo te same rynki, które pomnażają pieniądze, mogą je też uszczuplić. W kryzysie finansowym 2008 roku indeks S&P 500 spadł od szczytu do dna o około 57%. Pierwsze ryzyka, z którymi styka się początkujący, to ryzyko rynkowe, ryzyko płynności i ryzyko koncentracji. Zanim początkujący wpłaci pierwszą złotówkę, zapewnia sobie trzy warunki wstępne: fundusz awaryjny na 3–6 miesięcy wydatków, opanowane zadłużenie o wysokim oprocentowaniu i horyzont czasowy co najmniej pięciu lat.
Gdy warunki wstępne są spełnione, początkujący wybiera, co kupić. Inwestowanie pasywne polega na odwzorowywaniu indeksu rynku zamiast wybierania akcji. Jest ustawieniem domyślnym dla początkującego, bo w okresach 15-letnich około 85–90% aktywnie zarządzanych funduszy dużych spółek nie pokonuje swojego wskaźnika odniesienia. Sześć głównych rodzajów inwestycji to akcje, obligacje, ETF-y, fundusze inwestycyjne, fundusze indeksowe i robo-advisorzy, a kryptowaluty pozostają aktywem spekulacyjnym poza tą listą. Fundusz indeksowy nadaje się na pierwszą inwestycję, bo jednym zakupem daje udział w setkach lub tysiącach spółek. Jego koszt nadal się liczy, ponieważ prowizje transakcyjne, wskaźnik całkowitych kosztów (TER), spread kupna i sprzedaży oraz opłaty za przechowywanie aktywów przez dekady działają na niekorzyść zysków, tak samo jak procent składany działa na ich korzyść.
Start składa się z sześciu kroków: określenie celu, potwierdzenie warunków wstępnych, wybór regulowanej platformy, otwarcie rachunku, pierwsza inwestycja i automatyzacja regularnych wpłat. Kwota to mniejsza bariera, niż zakłada większość początkujących, bo wiele platform przyjmuje 4 zł, a 200 zł miesięcznie wystarcza, by zbudować zdywersyfikowaną pozycję. Początkujący najczęściej błądzą, próbując trafić w moment na rynku, sprzedając w panice podczas spadku, inwestując bez funduszu awaryjnego, koncentrując kapitał w jednym aktywie i ignorując opłaty. Fundusz indeksowy chroni przed koncentracją, bo zapewnia dywersyfikację automatycznie.
Plan inwestycyjny łączy te kroki w całość za pomocą pięciu elementów: celu finansowego, horyzontu czasowego, uczciwej oceny tolerancji ryzyka, alokacji aktywów (asset allocation) i harmonogramu kontroli. Plan opiera się na dwóch strategiach, które wymagają niewielu decyzji. To pasywne inwestowanie w fundusze indeksowe oraz uśrednianie kosztu zakupu (DCA), czyli inwestowanie stałej kwoty w regularnych odstępach. Pieniądze pozostają zainwestowane co najmniej pięć lat, ponieważ krótsze okresy wystawiają inwestorów na znacznie szerszy rozrzut wyników. Leżą na rachunku maklerskim u regulowanego brokera lub na regulowanej platformie, a początkujący wybiera platformę najpierw według regulacji, a potem według produktów, opłat, minimalnej wpłaty i wygody obsługi.
Jaki jest Twój główny cel czytania tego przewodnika?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle odpowiedzi innych czytelników.
Czym jest inwestowanie?
Inwestowanie to lokowanie pieniędzy w aktywa finansowe, takie jak akcje, obligacje czy fundusze, w oczekiwaniu na zyski i z zamiarem budowania majątku w czasie. W odróżnieniu od wydawania i oszczędzania inwestowanie oznacza zgodę na możliwość straty w zamian za szansę na powiększenie początkowego kapitału.
To rozróżnienie ma znaczenie, bo wyznacza relację między ryzykiem a zyskiem, która stoi za każdą decyzją inwestycyjną. Kiedy inwestujesz, uzyskujesz ekspozycję na rynek. Wartość Twoich aktywów porusza się razem z rynkami, z którymi są związane. Ta ekspozycja daje potencjał wzrostu, ale też sprawia, że strata jest możliwa. Lokowanie kapitału w aktywa finansowe to świadoma decyzja, by dążyć do zysków, których samo oszczędzanie nie zapewni.
Inwestowanie różni się od oszczędzania przede wszystkim ryzykiem i zyskiem. Pieniądze na regulowanym rachunku oszczędnościowym nie niosą ryzyka rynkowego i zwykle są objęte gwarancją depozytów do określonego limitu, a pieniądze zainwestowane są narażone na wahania rynku i mogą spaść poniżej pierwotnej kwoty.
Rachunek oszczędnościowy chroni Twój kapitał w ujęciu nominalnym. W Polsce Bankowy Fundusz Gwarancyjny (BFG) gwarantuje równowartość w złotych 100 000 euro na jednego deponenta w jednym banku, czyli limit, który dyrektywa UE o systemach gwarancji depozytów (DGSD) ustala w każdym państwie członkowskim. Ceną jest to, że oprocentowanie rachunków oszczędnościowych jest zwykle niskie, a w wielu okresach leży poniżej inflacji. Oznacza to, że pieniądze są bezpieczne w ujęciu bezwzględnym, ale z czasem tracą siłę nabywczą. Na przykład za 40 000 zł za dziesięć lat kupisz mniej niż dziś, chyba że jego wzrost przynajmniej dorówna inflacji.
Inwestowanie odwraca ten układ rachunku oszczędnościowego. Aktywa narażone na rynek nie mają gwarancji depozytów, a wartość Twoich pozycji może spaść. Za to potencjalny zysk w dłuższych okresach jest znacznie wyższy, i dlatego inwestowanie istnieje jako odrębne narzędzie finansowe. Dla początkującego przydatne jest pytanie, które pieniądze należą na oszczędności, a które do inwestycji. Potrzeby krótkoterminowe i rezerwy awaryjne należą na rachunki oszczędnościowe i inne rachunki chroniące kapitał. Pieniądze, których nie potrzebujesz przez pięć lat lub dłużej, to miejsce, w którym inwestowanie staje się właściwe.
Inwestowanie różni się od tradingu horyzontem czasowym i zamiarem. Inwestorzy trzymają aktywa przez lata lub dekady, by stopniowo budować majątek, a traderzy kupują i sprzedają często, czasem w ciągu jednego dnia, by zarobić na krótkoterminowych ruchach cen.
Inwestowanie długoterminowe i aktywny trading wymagają innej wiedzy, innych narzędzi i innego nakładu czasu. Inwestor kupujący i trzymający, który kupuje zdywersyfikowany fundusz indeksowy i wpłaca co miesiąc, nie musi śledzić rynku poza kwartalnym przeglądem. Trader, który codziennie kupuje i sprzedaje pojedyncze pozycje, potrzebuje danych w czasie rzeczywistym, umiejętności analizy technicznej i zdolności zarządzania ryzykiem dźwigni. Obie aktywności działają w tym samym systemie finansowym, ale rozchodzą się niemal pod każdym względem praktycznym, a inwestowanie różni się od tradingu w sposób, który decyduje o tym, jakie umiejętności, koszty i poziomy tolerancji ryzyka mają zastosowanie w każdym z nich.
Dlaczego warto zacząć inwestować?
Warto zacząć inwestować, ponieważ same rachunki oszczędnościowe nie nadążają z czasem za inflacją. Pieniądze trzymane przy niskim oprocentowaniu co roku tracą siłę nabywczą, a zainwestowany kapitał może rosnąć i procentować składanie przez dekady. Historycznie szerokie indeksy akcji, takie jak S&P 500 i MSCI World Index, przynosiły średnie roczne zyski rzędu 7–10% w okresach wielu dekad, a rachunki oszczędnościowe rzadko to tempo osiągały.
Jeśli inflacja wynosi 2–3% rocznie, a Twoje oszczędności zarabiają 1%, każdy rok zwłoki oznacza stratę w ujęciu realnym. W ciągu 20 lub 30 lat ta luka staje się ogromna. Ochrona pieniędzy przed stratą nie wystarczy, by zbudować długoterminowy majątek. Długoterminowy majątek wymaga pieniędzy, które pracują i rosną szybciej niż koszty życia.
Roczna wartość 7–10% dla historycznych zysków z akcji dotyczy szerokich, zdywersyfikowanych indeksów rynkowych, mierzonych w okresach 20 lat lub dłuższych. To nie jest gwarancja, a pojedyncze lata mogą przynieść wyniki ujemne. Jednak długoterminowy wzorzec jest powodem, dla którego inwestowanie, a nie samo oszczędzanie, jest standardową rekomendacją dla budowania majątku w czasie. Im wcześniej zaczniesz, tym więcej lat ma do dyspozycji procent składany i tym mniej musisz łącznie wpłacić, by osiągnąć ten sam wynik.

Filippo Ucchino
Współzałożyciel i dyrektor generalny InvestinGoal – introducing broker
Jaki jest główny powód, dla którego chcesz inwestować?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle odpowiedzi innych czytelników.
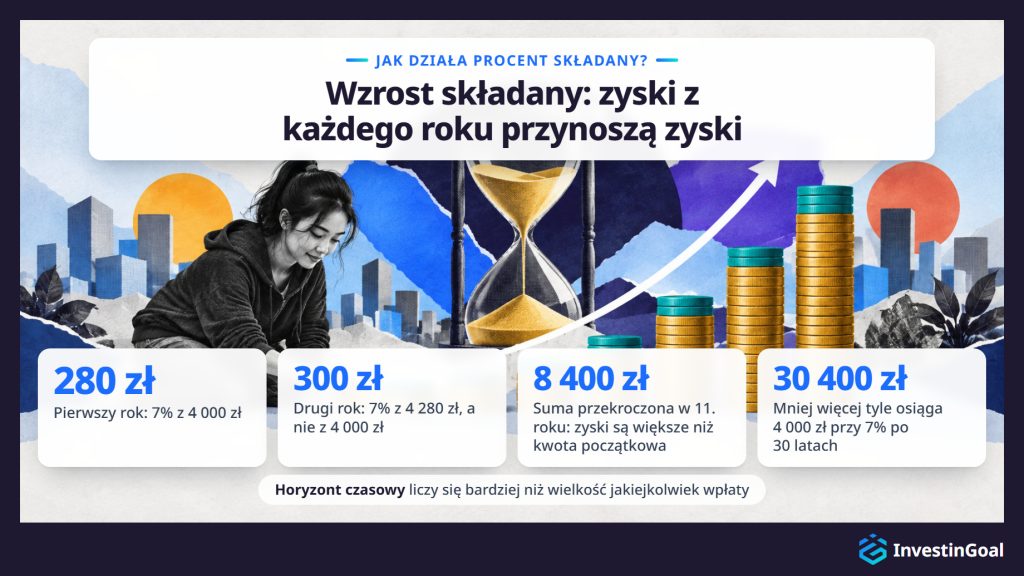
Procent składany działa przez reinwestowanie zysków, tak że każdy kolejny okres przynosi zyski nie tylko od kwoty początkowej, ale od całego dotychczas zgromadzonego wzrostu. W inwestowaniu w akcje mechanizm ten dokładniej nazywa się wzrostem składanym albo składaniem zysków, ponieważ tempo wzrostu zmienia się z roku na rok, a nie jest stałe jak na rachunku oszczędnościowym, ale zasada jest ta sama. Inwestycja 4 000 zł rosnąca w tempie 7% rocznie nie dodaje po prostu 280 zł co roku. Osiąga około 30 400 zł po 30 latach, ponieważ zyski z każdego roku dodają się do podstawy i same przynoszą zyski w następnym okresie.
Rozbicie rok po roku pokazuje, jak działa procent składany. W pierwszym roku 7% z 4 000 zł daje 280 zł. W drugim roku 7% liczy się od 4 280 zł, a nie od 4 000 zł, i daje 300 zł. Różnica na początku wydaje się mała, ale przyspieszenie jest wykładnicze. W 11. roku suma zysków jest większa niż kwota początkowa, a całość przekroczyła 8 400 zł. W 30. roku całość jest ponad siedmiokrotnie większa niż to, od czego zaczynasz, mimo że po pierwszej wpłacie nie dodałeś niczego.
Horyzont czasowy liczy się bardziej niż wielkość jakiejkolwiek pojedynczej wpłaty. Start pięć lat wcześniej z niewielką kwotą daje większą sumę końcową niż start później z większą kwotą, bo wcześniejsze pieniądze mają przed sobą więcej cykli składania. To najbardziej konkretny powód, by zacząć inwestować, gdy tylko spełnione są trzy warunki wstępne, i dlatego czas jest najpotężniejszą zmienną, którą początkujący może kontrolować.
Jakie są główne ryzyka inwestowania dla początkujących?
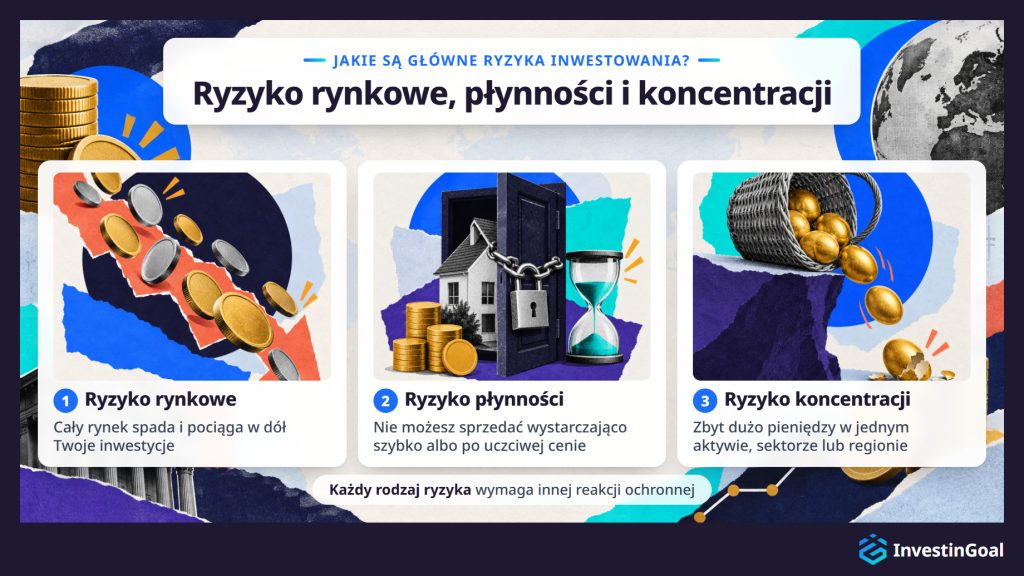
Początkujący mierzą się z kilkoma odrębnymi kategoriami ryzyka inwestycyjnego, z których najważniejsze to ryzyko rynkowe, ryzyko płynności i ryzyko koncentracji. Każdy rodzaj wymaga innej reakcji ochronnej, więc początkujący powinien zrozumieć wszystkie trzy, zanim zainwestuje kapitał.
Ryzyko rynkowe to możliwość, że cały rynek straci na wartości i pociągnie w dół Twoje inwestycje, niezależnie od ich jakości. To najbardziej widoczna forma zmienności i ta, z którą początkujący spotykają się najpierw. Inwestor nie może wyeliminować ryzyka rynkowego, może je tylko ograniczać przez dywersyfikację i czas.
Ryzyko płynności to możliwość, że nie uda Ci się sprzedać aktywa wystarczająco szybko albo po uczciwej cenie, gdy będziesz tego potrzebować. Płynność jest wysoka w przypadku większości akcji i ETF-ów notowanych publicznie, a może być niska w przypadku innych aktywów, takich jak niektóre obligacje, inwestycje w nieruchomości czy niszowe fundusze.
Ryzyko koncentracji to możliwość, że zbyt duża część Twoich pieniędzy jest w jednym aktywie, sektorze lub regionie. Jeśli ta jedna pozycja spadnie, wpływ na cały portfel jest nieproporcjonalny. Dywersyfikacja jest bezpośrednim środkiem zaradczym.
Ryzyko rynkowe, ryzyko płynności i ryzyko koncentracji decydują o tym, czy pierwsze doświadczenie początkującego z inwestowaniem kończy się możliwą do uniknięcia stratą kapitału, czy trwałą, długoterminową pozycją. Odchylenie standardowe i Value at Risk idą o krok dalej w stronę ryzyk inwestowania, bo mierzą, jak dużą zmienność niesie portfel.
Tak, inwestując, można stracić pieniądze, łącznie z całą wpłaconą kwotą. Nie ma gwarancji dodatnich zysków z inwestycji narażonych na rynek, a zarówno zainwestowany kapitał, jak i wszystkie zgromadzone zyski mogą stracić na wartości, zwłaszcza w krótkich okresach trzymania albo gdy aktywa są skoncentrowane w jednej pozycji.
Strata kapitału to normalna cecha inwestowania opartego na rynku. Podczas globalnego kryzysu finansowego w 2008 roku indeks S&P 500 spadł o około 57% od szczytu do dna, a europejskie indeksy, takie jak EURO STOXX 50, spadły o porównywalną wielkość. W krachu związanym z COVID-19 w 2020 roku rynki na świecie w ciągu kilku tygodni straciły ponad 30%, zanim się odbiły. Pojedyncze akcje mogą w każdej chwili stracić większość swojej wartości lub całą.
Rynki odbiły się w obu przypadkach. S&P 500 potrzebował około czterech lat, by wspiąć się z dołka z 2009 roku z powrotem do szczytu z 2007 roku, a od dołka z marca 2020 roku około pięciu miesięcy. Inwestowanie nadal ma sens w czasie, ponieważ historycznie zdywersyfikowane portfele trzymane przez długie okresy odrabiały spadki i rosły dalej, ale ten statystyczny wzorzec nie chroni żadnego pojedynczego inwestora, który musi sprzedawać podczas spadku.
Zainwestowane pieniądze nie mają gwarancji depozytów. Gdy Twój kapitał jest narażony na ryzyko, kwota, od której zaczynasz, może się zmniejszyć. To fundamentalna różnica w stosunku do rachunku oszczędnościowego i powód, dla którego warto zapewnić sobie warunki wstępne, dywersyfikację i horyzont czasowy, zanim zaczniesz.
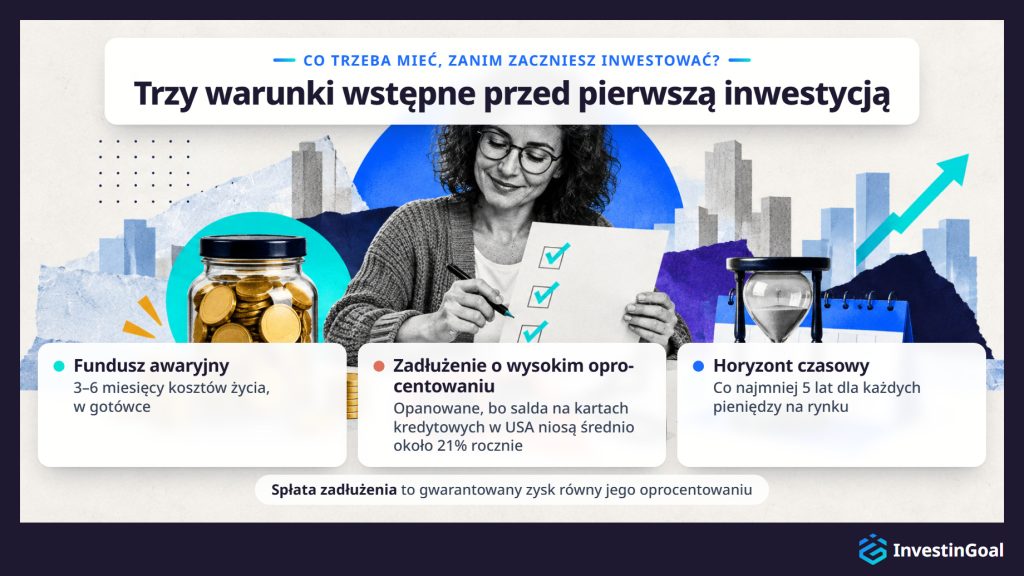
Zanim zaczniesz inwestować, powinieneś mieć trzy warunki wstępne: gotówkowy fundusz awaryjny na 3–6 miesięcy kosztów życia, spłacone lub opanowane zadłużenie o wysokim oprocentowaniu (którego koszt zwykle przewyższa realistyczne zyski z inwestycji) oraz określony horyzont czasowy co najmniej 5 lat dla każdych pieniędzy lokowanych w aktywach narażonych na rynek.
Fundusz awaryjny to gotówkowy bufor, który sprawia, że nigdy nie musisz sprzedawać inwestycji ze stratą, by pokryć nieoczekiwany wydatek. Bez niego utrata pracy, rachunek za leczenie czy większa naprawa wymuszają likwidację, która może zamrozić straty. Próg 3–6 miesięcy jest powszechnie przyjętym punktem odniesienia, bo odpowiada przeciętnemu czasowi potrzebnemu na znalezienie nowej pracy albo na poradzenie sobie ze znacznym nieplanowanym kosztem.
W niektórych krajach, takich jak USA, salda na kartach kredytowych niosą średnie oprocentowanie około 21% rocznie, według Rezerwy Federalnej. Żadna realistyczna strategia inwestycyjna nie przewyższa niezawodnie takiego kosztu. Spłata tego długu jest w praktyce gwarantowanym zyskiem równym oprocentowaniu, które eliminujesz. Kredyt hipoteczny i inne zadłużenie o niższym oprocentowaniu nie muszą być spłacone w pierwszej kolejności, ale ta sama zasada obowiązuje. Dług ma pierwszeństwo, ilekroć jego koszt przewyższa oczekiwany zysk z inwestycji.
Pięcioletni minimalny horyzont czasowy to trzeci warunek wstępny. Pieniądze, które mogą Ci być potrzebne w ciągu najbliższych jednego do czterech lat, nie powinny znajdować się w aktywach narażonych na rynek, bo krótkoterminowe wahania mogą oznaczać sprzedaż ze stratą. Na rachunku inwestycyjnym powinny leżeć tylko pieniądze, których naprawdę możesz nie ruszać przez pięć lat lub dłużej.
Czym różni się inwestowanie aktywne od pasywnego?
Inwestowanie aktywne różni się od pasywnego tym, jak inwestor wybiera portfel i jak narastają koszty. Inwestowanie aktywne polega na wybieraniu pojedynczych papierów wartościowych albo na wyczuwaniu momentu na rynku w pogoni za zyskami wyższymi niż wskaźnik odniesienia, a inwestowanie pasywne odwzorowuje indeks rynku i akceptuje przeciętne zyski rynku w zamian za niższe koszty i mniejszy wysiłek zarządzania.
W praktyce inwestowanie aktywne oznacza albo samodzielne wybieranie pojedynczych akcji, albo płacenie za to zarządzającemu funduszem. Celem jest pokonanie rynku, ale ten wysiłek kosztuje wyższe opłaty za zarządzanie, czas na analizy i koszty transakcyjne, a ten koszt narasta przeciwko Tobie tak samo, jak zyski narastają na Twoją korzyść. W długich okresach większość aktywnie zarządzanych funduszy osiągała po opłatach wyniki gorsze od swojego indeksu odniesienia. Raport SPIVA Scorecard, publikowany przez S&P Global dla rynków amerykańskiego, europejskiego i brytyjskiego, konsekwentnie pokazuje, że w okresach 15-letnich około 85–90% aktywnie zarządzanych funduszy dużych spółek nie pokonuje swojego wskaźnika odniesienia.
Inwestowanie pasywne z założenia przyjmuje zysk rynku. Zamiast próbować wybierać zwycięzców, inwestor pasywny kupuje fundusz, który trzyma te same aktywa co szeroki indeks rynkowy, w tych samych proporcjach. Inwestor podejmuje niewiele decyzji, opłaty są niskie, a zysk wiernie odzwierciedla ogólne wyniki rynku. Dla początkującego inwestowanie pasywne jest domyślnym punktem startu, bo wymaga dyscypliny, a nie eksperckiej wiedzy, i automatycznie zapewnia szeroką dywersyfikację. O praktycznej domyślności podejścia pasywnego decyduje różnica między inwestowaniem aktywnym i pasywnym w kosztach i wynikach w długim okresie.
Jakie inwestycje mogą wybrać początkujący?
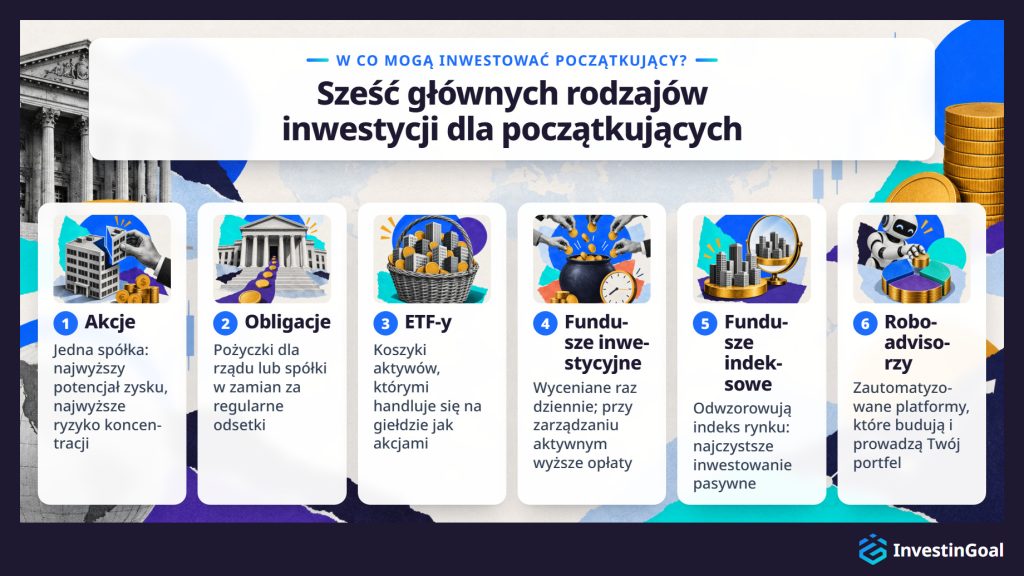
Początkujący mają do wyboru sześć głównych rodzajów inwestycji, z których każdy ma inny profil ryzyka, próg wejścia i wymagania co do zarządzania: akcje, obligacje, ETF-y, fundusze inwestycyjne, fundusze indeksowe i robo-advisorzy. Poza tymi sześcioma kryptowaluty są dodatkową opcją o znacznie wyższym profilu ryzyka i nie są typowym punktem startu dla zupełnie początkujących.
- Akcje to udział we własności jednej spółki. Gdy spółka zyskuje na wartości, cena akcji zwykle rośnie. Gdy spółka ma kłopoty, cena spada. Akcje oferują najwyższy indywidualny potencjał zysku, ale też najwyższe ryzyko koncentracji, jeśli trzymasz tylko jedną lub kilka pozycji.
- Obligacje to pożyczki, których udzielasz rządowi lub spółce w zamian za regularne wypłaty odsetek i zwrot kapitału w terminie wykupu. Zwykle są mniej zmienne niż akcje, ale oferują niższe zyski w długim okresie.
- ETF-y (fundusze notowane na giełdzie, exchange-traded funds) to koszyki aktywów, którymi handluje się na giełdzie jak pojedynczymi akcjami. Jeden ETF może zawierać setki lub tysiące akcji albo obligacji i zapewnia natychmiastową dywersyfikację przy niskim koszcie.
- Fundusze inwestycyjne działają na podobnej zasadzie, ale są wyceniane raz dziennie i mogą być zarządzane aktywnie, co zwykle oznacza wyższe opłaty.
- Fundusze indeksowe odwzorowują wybrany indeks rynku, niezależnie od tego, czy są ETF-ami, czy funduszami inwestycyjnymi, i są najczystszym wyrazem inwestowania pasywnego.
- Robo-advisorzy to zautomatyzowane platformy, które budują i prowadzą zdywersyfikowany portfel w Twoim imieniu na podstawie Twojej tolerancji ryzyka i celów. Usługi takie jak Finax w Polsce pobierają niewielką opłatę za zarządzanie, ale zwalniają Cię z konieczności samodzielnego wybierania poszczególnych funduszy.
Kryptowaluty leżą poza tymi kategoriami. Są bardzo zmienne, w UE są regulowane dopiero od grudnia 2024 roku, od kiedy obowiązują przepisy MiCA, i nie mają historycznych danych o zyskach, na których opiera się długoterminowe inwestowanie w akcje. Początkujący powinien traktować je jako aktywo spekulacyjne, a nie podstawowy element inwestycyjny. Każda klasa aktywów inaczej reaguje na warunki rynkowe, ma inną strukturę kosztów i pasuje do innego profilu ryzyka, więc warto poznać pełną gamę rodzajów inwestycji, zanim zaangażuje się kapitał w którykolwiek z nich.
Dla zupełnego początkującego najlepszą pierwszą inwestycją jest zwykle zdywersyfikowany, tani fundusz indeksowy lub ETF, ponieważ daje natychmiastową ekspozycję na szeroki koszyk aktywów, nie wymaga wybierania akcji i utrzymuje niskie koszty. Właściwy wybór dla każdej osoby zależy od trzech kryteriów: kosztu (wyrażonego jako wskaźnik całkowitych kosztów funduszu, czyli TER), szerokości dywersyfikacji i zdolności inwestora do przetrwania krótkoterminowych spadków cen bez sprzedaży.
Globalny fundusz indeksowy lub ETF odwzorowujący szeroki indeks rynkowy daje początkującemu ekspozycję na setki lub tysiące spółek w jednym zakupie. W Europie szeroko trzymane przykłady to Vanguard FTSE All-World UCITS ETF (VWCE) o TER 0,14% oraz iShares Core MSCI World UCITS ETF o TER 0,20%. W USA Vanguard Total Stock Market ETF (VTI) pobiera zaledwie 0,03%. TER takich funduszy mieści się zwykle między 0,03% a 0,25% rocznie, co oznacza, że koszt ich trzymania jest znikomy w porównaniu z długoterminowym wzrostem, do którego dają dostęp.
Te trzy kryteria są proste. Po pierwsze, fundusz powinien być tani, bo każdy ułamek procenta opłat przez dekady działa przeciwko Twoim zyskom. Po drugie, powinien być szeroko zdywersyfikowany, bo fundusz obejmujący cały rynek jest z natury bezpieczniejszy niż skoncentrowany w jednym sektorze lub kraju. Po trzecie, i najważniejsze, początkujący musi być gotowy trzymać pozycję w okresach spadków. Przy dobrej pierwszej inwestycji największym pojedynczym ryzykiem jest to, że inwestor sprzeda ją ze stratą podczas przejściowej bessy.
Co najbardziej powstrzymuje Cię teraz przed inwestowaniem?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle odpowiedzi innych czytelników.
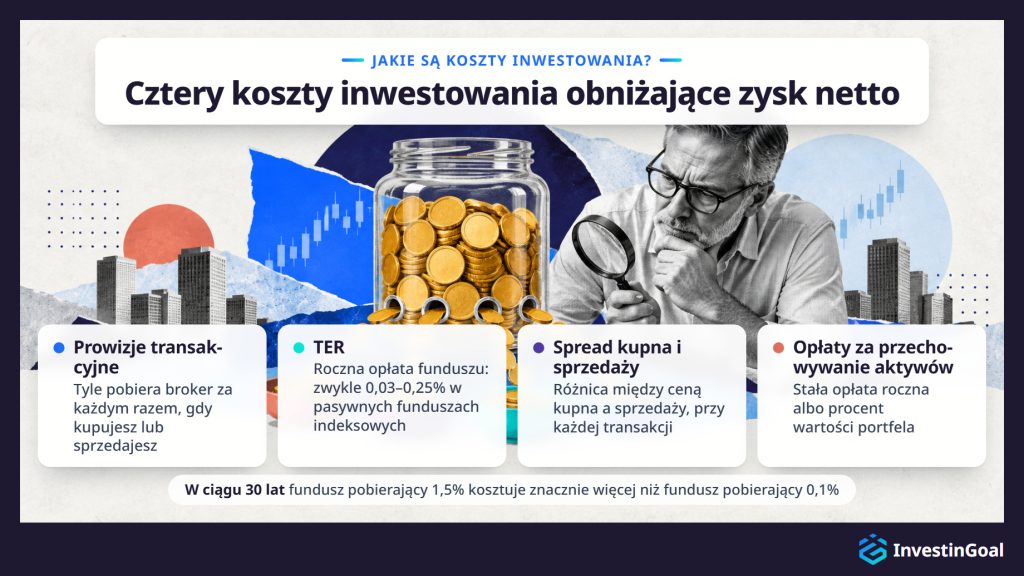
Jakie są koszty inwestowania?
Inwestowanie wiąże się z kilkoma warstwami kosztów, które bezpośrednio obniżają zysk netto: prowizjami transakcyjnymi brokera, opłatami za zarządzanie funduszem wyrażonymi jako wskaźnik całkowitych kosztów (TER), spreadem kupna i sprzedaży przy każdej transakcji oraz rocznymi opłatami platformy za przechowywanie aktywów. Większość początkujących nie docenia wszystkich czterech.
- Prowizje transakcyjne to opłaty, które pobiera broker za każdym razem, gdy kupujesz lub sprzedajesz aktywo. Wiele platform obniżyło je lub zlikwidowało dla standardowych transakcji, ale na niektórych platformach i dla niektórych rodzajów aktywów nadal istnieją.
- TER to roczna opłata procentowa, którą fundusz pobiera za zarządzanie swoimi aktywami. W przypadku pasywnego funduszu indeksowego wynosi zwykle 0,03–0,25%. W przypadku funduszu zarządzanego aktywnie może to być 0,5–1,5% lub więcej. Różnica w pojedynczym roku może wydawać się niewielka, ale w ciągu dekad narasta znacząco.
- Spread kupna i sprzedaży to niewielka różnica między ceną, po której możesz kupić aktywo, a ceną, po której możesz je sprzedać. To koszt transakcyjny obecny przy każdej transakcji, a im mniej płynne aktywo, tym jest większy.
- Opłaty za przechowywanie aktywów pobierają niektóre platformy za trzymanie Twoich aktywów. Mogą mieć formę stałej opłaty rocznej albo procentu wartości portfela.
Koszty narastają przeciwko Tobie z tą samą matematyczną siłą, z jaką zyski narastają na Twoją korzyść. Fundusz pobierający 1,5% rocznie pochłonie w ciągu 30 lat znacznie większą część Twojego majątku niż fundusz pobierający 0,1%. Różnica w końcowej wartości portfela między funduszem drogim a tanim może wynieść dziesiątki, a nawet setki tysięcy złotych, nawet jeśli oba osiągają ten sam zysk brutto. Nawet 1% różnicy w rocznym koszcie narasta w horyzoncie 20–30 lat, więc koszty inwestowania warto sprawdzić, zanim wybierze się jakikolwiek produkt.
Jak zacząć inwestować jako początkujący?
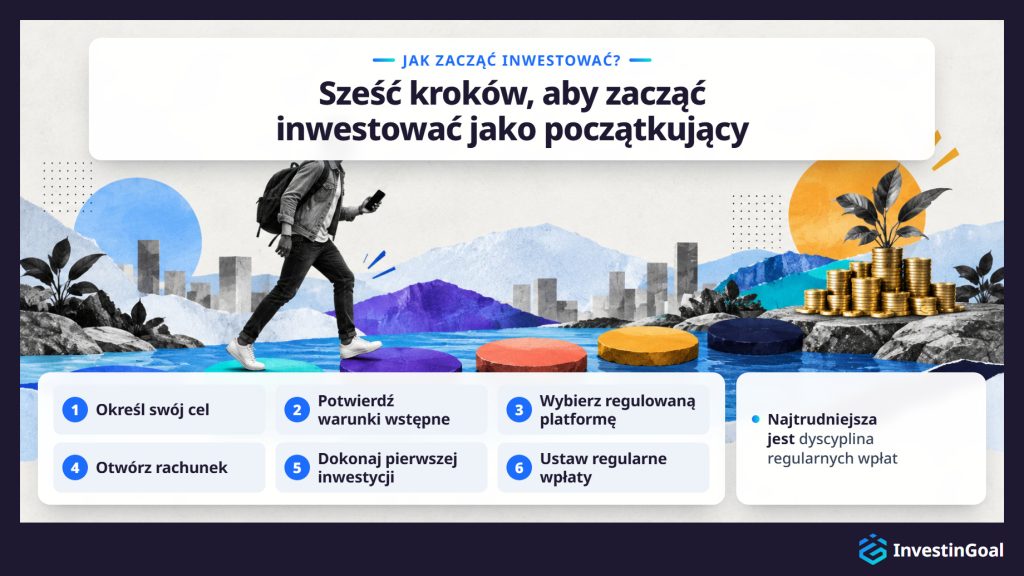
Aby zacząć inwestować jako początkujący, pierwszym krokiem jest określenie jasnego celu finansowego i potwierdzenie, że spełnione są trzy warunki wstępne: fundusz awaryjny, opanowane zadłużenie i horyzont czasowy co najmniej 5 lat. Stąd proces prowadzi przez wybór regulowanej platformy, otwarcie rachunku, wybór pierwszej inwestycji dopasowanej do Twojej tolerancji ryzyka i ustawienie harmonogramu regularnych wpłat.
- Określ swój cel. Czy inwestujesz na emeryturę za 25 lat, na wkład własny na mieszkanie za 7 lat, czy na ogólne budowanie majątku w długim terminie? Cel wyznacza horyzont czasowy, a ten wyznacza odpowiedni poziom ryzyka.
- Potwierdź warunki wstępne. Potrzebujesz 3–6 miesięcy wydatków w gotówce, braku niekontrolowanego zadłużenia o wysokim oprocentowaniu i pewności, że nie będziesz potrzebować pieniędzy, które planujesz zainwestować, przez co najmniej pięć lat.
- Wybierz regulowaną platformę. Wybierz brokera lub platformę inwestycyjną z zezwoleniem uznanego organu nadzoru finansowego w Twoim kraju lub w innym kraju UE. Platforma powinna oferować produkty inwestycyjne, których potrzebujesz (co najmniej tanie fundusze indeksowe lub ETF-y), pobierać przejrzyste opłaty i mieć działający, wygodny interfejs.
- Otwórz rachunek. To zwykle proces online, który trwa 10–30 minut i wymaga weryfikacji tożsamości. Będziesz potrzebować dokumentu tożsamości wydanego przez państwo i potwierdzenia adresu.
- Dokonaj pierwszej inwestycji. Dla większości początkujących oznacza to kupno zdywersyfikowanego, taniego funduszu indeksowego lub ETF-a. Zacznij od kwoty, przy której czujesz się komfortowo, nawet jeśli jest niewielka.
- Ustaw regularne wpłaty. Zautomatyzuj miesięczny przelew na rachunek inwestycyjny oraz cykliczny zakup wybranego funduszu. To usuwa pokusę wyczuwania momentu na rynku i stopniowo buduje Twoją pozycję w czasie.
Ten proces jest prostszy, niż większość początkujących się spodziewa. Najtrudniejsza jest dyscyplina utrzymywania regularnych wpłat i opieranie się chęci reagowania na krótkoterminowe ruchy rynku. Konkretne kroki różnią się w zależności od kraju, ponieważ wymogi regulacyjne, dostępne platformy i opodatkowanie różnią się między jurysdykcjami. Te różnice kształtują każdy etap tego, jak zacząć inwestować, od wyboru platformy po podatek od zysków.
Wiele regulowanych platform pozwala zacząć już od 4 zł dzięki programom akcji ułamkowych, a regularna wpłata 200 zł miesięcznie wystarcza, by zacząć budować zdywersyfikowaną pozycję w funduszach indeksowych lub ETF-ach. W praktyce platformy niemal całkowicie usunęły barierę kapitałową. Interactive Brokers nie ma minimalnej wpłaty i oferuje akcje ułamkowe. Minimalna kwota inwestycji ma znacznie mniejsze znaczenie niż dyscyplina konsekwentnego startu. Minima platform są różne, ale bariera jest niższa, niż zakłada większość początkujących.
Przekonanie, że inwestowanie wymaga od razu tysięcy złotych, to jedna z najczęstszych przyczyn zwlekania. W praktyce cena pojedynczego udziału globalnego ETF-a wynosi często od 20 zł do 400 zł, a akcje ułamkowe usuwają nawet to ograniczenie. Regularne wpłaty w czasie liczą się bardziej niż wielkość pierwszej wpłaty. Osoba wpłacająca 200 zł miesięcznie przez 30 lat zgromadzi przy rocznym zysku 7% znacznie więcej niż ktoś, kto poczeka pięć lat i zainwestuje 20 000 zł jednorazowo.
Procent składany nagradza czas spędzony na rynku bardziej niż wielkość jakiejkolwiek pojedynczej transakcji. Platforma też kształtuje kwotę potrzebną na start inwestowania, ponieważ minimalne wpłaty i opłaty różnią się między platformami.
Najczęstsze błędy początkujących inwestorów to: próby trafienia w moment na rynku, sprzedaż podczas krótkoterminowych spadków cen z paniki, inwestowanie przed zbudowaniem funduszu awaryjnego, skoncentrowanie całego kapitału w jednym aktywie lub sektorze (ryzyko koncentracji) i ignorowanie opłat przy wyborze platformy lub funduszu.
Wyczuwanie momentu na rynku (market timing) to przekonanie, że można przewidzieć, kiedy ceny wzrosną lub spadną, i odpowiednio kupować lub sprzedawać. Wyczuwanie momentu zawodzi nawet zawodowych zarządzających funduszami, co pokazują dziesięciolecia badań. U początkującego próba zwykle kończy się kupnem po tym, jak ceny już wzrosły, i sprzedażą po tym, jak już spadły, a to przeciwieństwo tego, co daje zyski.
Sprzedaż w panice to behawioralny kuzyn wyczuwania momentu na rynku. Gdy rynki spadają o 10–20%, instynkt, by sprzedać i ochronić to, co zostało, jest silny, ale ulegnięcie mu utrwala straty, które w przeciwnym razie byłyby przejściowe. Remedium jest zarówno strukturalne, jak i emocjonalne. Przy odpowiednim funduszu awaryjnym i długim horyzoncie czasowym nie potrzebujesz teraz zainwestowanych pieniędzy, a spadek jest krótkim zdarzeniem w długiej trajektorii.
Inwestowanie bez funduszu awaryjnego zamienia każdy nieoczekiwany wydatek w przymusową sprzedaż. Pominięcie funduszu awaryjnego to jedyny strukturalny błąd, który najczęściej zamienia przejściowy spadek rynku w trwałą stratę.
Koncentracja ryzyka i ignorowanie opłat to błędy cichsze, ale równie szkodliwe z czasem. Trzymanie jednej akcji naraża Cię na upadek konkretnej spółki. Wybór funduszu z TER 1,5% zamiast funduszu z TER 0,1% kosztuje dziesiątki, a nawet setki tysięcy złotych w ciągu 30 lat, nawet jeśli oba dają tę samą ekspozycję na rynek. Dyscyplina kupuj i trzymaj, szeroka dywersyfikacja i świadomość kosztów to trzy nawyki, które zapobiegają większości błędów początkujących.
Dywersyfikacja ogranicza szkodę, jaką słabe wyniki pojedynczej inwestycji mogą wyrządzić całemu portfelowi. Gdy rozkładasz kapitał na różne aktywa, sektory lub regiony, stabilność lub zyski w jednym obszarze częściowo równoważą straty w innym. Dla początkującego dywersyfikacja jest najłatwiej dostępną formą zarządzania ryzykiem, bo fundusze indeksowe i ETF-y zapewniają ją automatycznie, bez konieczności wybierania pojedynczych akcji.
Dywersyfikacja opiera się na korelacji. Korelacja mierzy, jak blisko dwa aktywa poruszają się w tym samym kierunku w tym samym czasie, a nie wszystkie aktywa poruszają się razem. Gdy akcje spółek technologicznych tracą, spółki z sektora ochrony zdrowia lub dóbr podstawowych mogą się trzymać albo rosnąć. Gdy rynek jednego kraju wypada gorzej, rynek innego może wypaść lepiej. Trzymając szeroki koszyk aktywów, ograniczasz ryzyko pojedynczej akcji i wygładzasz ogólną ścieżkę zysków portfela.
Dla początkującego praktyczny wniosek jest prosty. Jeden globalny fundusz indeksowy trzyma tysiące spółek z kilkudziesięciu krajów. Jego kupno daje poziom dywersyfikacji, którego nie dałoby się odtworzyć, kupując pojedyncze akcje, i robi to przy minimalnym koszcie. Fundusz indeksowy daje więc początkującemu ochronę przed stratami, której zbudowanie ręcznie wymagałoby sporej wiedzy i kapitału.
Co powinien zawierać plan inwestycyjny?
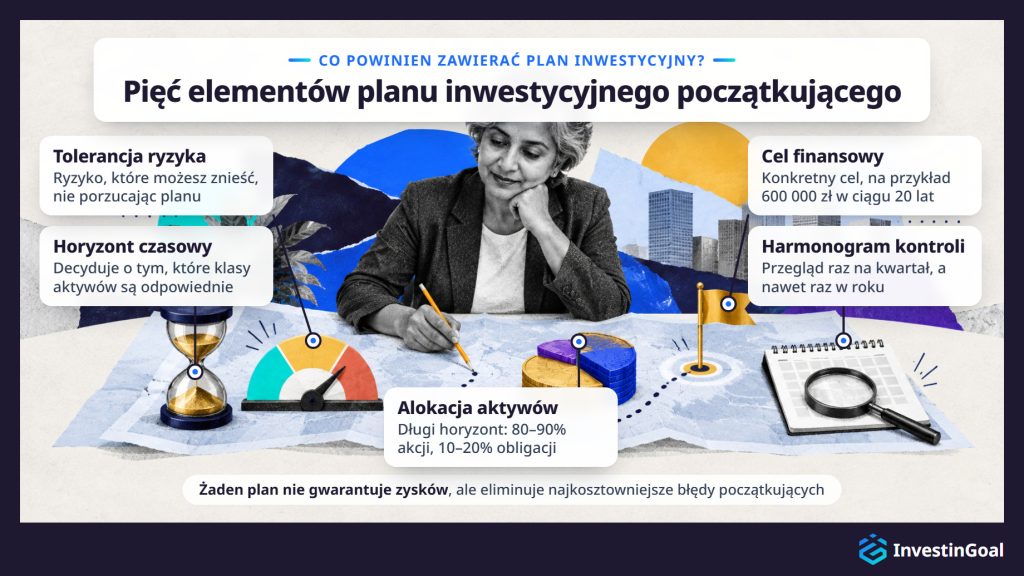
Kompletny plan inwestycyjny dla początkującego powinien zawierać pięć elementów: jasno określony cel finansowy, określony horyzont czasowy, uczciwą ocenę tolerancji ryzyka, początkową alokację aktywów odzwierciedlającą wszystkie trzy oraz harmonogram kontroli, który pozwala sprawdzać postępy bez nadmiernej reakcji na krótkoterminowe zmiany cen.
- Cel finansowy jest kotwicą. „Pomnożyć moje pieniądze” nie jest celem. „Zgromadzić 600 000 zł w ciągu 20 lat na emeryturę” jest. Konkretny cel pozwala obliczyć wymaganą wpłatę miesięczną, dobrać odpowiedni poziom ryzyka i zmierzyć, czy jesteś na dobrej drodze.
- Horyzont czasowy decyduje o tym, które klasy aktywów są odpowiednie. Cel emerytalny za 25 lat może znieść znaczną ekspozycję na akcje, bo jest czas na odrobienie spadków. Cel za 5 lat wymaga ostrożniejszej alokacji, bo okno na odrobienie strat jest wąskie.
- Tolerancja ryzyka to element, który w praktyce łączy horyzont czasowy z alokacją aktywów. Nie chodzi tylko o to, ile ryzyka możesz sobie finansowo pozwolić podjąć (to zależy od Twojej sytuacji finansowej), ale o to, ile ryzyka możesz znieść psychicznie, nie porzucając planu. Uczciwa samoocena tolerancji ryzyka zapobiega najczęstszemu scenariuszowi porażki, czyli zbudowaniu portfela teoretycznie optymalnego, ale behawioralnie niemożliwego do utrzymania.
- Alokacja aktywów (asset allocation) przekłada cel, horyzont czasowy i tolerancję ryzyka na konkretną mieszankę inwestycji. Typowy punkt startu dla początkującego z długim horyzontem czasowym to 80–90% akcji (przez fundusze indeksowe) i 10–20% obligacji, korygowane w miarę zbliżania się terminu celu.
- Harmonogram kontroli ustala częstotliwość przeglądów, która zapobiega zarówno zaniedbaniu, jak i nadmiernej reakcji. Sprawdzanie portfela raz na kwartał, a nawet raz w roku, wystarcza dla planu długoterminowego. Codzienne śledzenie zachęca do emocjonalnych decyzji i jest jedną z najpewniejszych dróg do sprzedaży w panice.
Plan zbudowany na tych pięciu elementach nie gwarantuje zysków. Eliminuje za to trzy najkosztowniejsze błędy początkujących, które powoduje brak planu inwestycyjnego. To inwestowanie bez celu, wybieranie aktywów niedopasowanych do horyzontu czasowego i porzucenie strategii podczas spadku, bo koszt emocjonalny trzymania stał się nie do zniesienia.
Początkującym najlepiej służą dwie uzupełniające się strategie: pasywne inwestowanie w fundusze indeksowe o niskich kosztach, które eliminuje potrzebę aktywnego wybierania akcji, oraz harmonogram regularnych wpłat, często zwany uśrednianiem kosztu zakupu (DCA), który eliminuje potrzebę wyczuwania momentu na rynku. Obie strategie pasują do początkujących, bo żadna nie wymaga wiedzy o rynku, by działać.
Pasywne inwestowanie w fundusze indeksowe polega na kupnie funduszu odwzorowującego szeroki indeks rynkowy i trzymaniu go. Nie próbujesz wybierać najlepszych akcji ani przewidywać, które sektory wypadną lepiej. Akceptujesz przeciętny zysk rynku, który w długich okresach wynosił historycznie 7–10% rocznie. Prostota jest celowa, bo mniej decyzji oznacza mniej okazji do kosztownych błędów.
Uśrednianie kosztu zakupu oznacza inwestowanie stałej kwoty w regularnych odstępach, niezależnie od tego, czy rynek rośnie, czy spada. Gdy ceny są wysokie, Twoja stała wpłata kupuje mniej udziałów. Gdy ceny są niskie, kupuje więcej. Z czasem wygładza to średnią cenę zakupu i eliminuje ryzyko zainwestowania dużej kwoty w najgorszym możliwym momencie. Strategia działa, bo trzymanie się z dala od wyczuwania momentu na rynku to jedyne realistyczne podejście dla większości ludzi.
Razem pasywne inwestowanie w fundusze indeksowe i uśrednianie kosztu zakupu wymagają tylko wyboru funduszu, ustawienia automatycznej wpłaty i pozostawienia pozycji, by rosła. Gdy początkujący przetrzyma pozycję przez pełny cykl rynkowy i lepiej pozna własną tolerancję ryzyka oraz cele, stają się istotne bardziej zróżnicowane strategie inwestycyjne.
Dla inwestycji narażonych na rynek minimalny okres trzymania 5 lat to standardowy próg, poniżej którego ryzyko sprzedaży ze stratą wyraźnie rośnie. Historycznie szerokie indeksy, takie jak S&P 500 i MSCI World Index, dawały dodatnie zyski w zdecydowanej większości okresów 5-letnich, a krótsze okna wystawiają inwestorów na znacznie szerszy rozrzut wyników. Po przekroczeniu 5 lat im dłuższy okres trzymania, tym więcej czasu ma procent składany, by działać, i tym bardziej krótkoterminowa zmienność staje się statystycznie nieistotna.
W dowolnym pojedynczym roku szerokie rynki akcji historycznie przynosiły wyniki ujemne mniej więcej raz na cztery lata (na podstawie danych głównych indeksów akcji z okresu niemal stulecia). W dowolnym okresie 5-letnim częstość wyników ujemnych wyraźnie maleje. W okresach 10-letnich i 20-letnich wyniki ujemne stają się rzadkie w zdywersyfikowanych portfelach. Ten historyczny wzorzec nie jest gwarancją i leży u podstaw standardowej rady, by inwestować tylko pieniądze, których nie będziesz potrzebować przez co najmniej pięć lat.
Poza unikaniem strat czas daje procentowi składanemu cykle potrzebne do osiągnięcia znaczącego wzrostu. Okres trzymania 30 lat daje znacznie więcej niż trzykrotność zysku z okresu 10-letniego, bo każdy dodatkowy rok składa się od większej podstawy. Każdy cel ma własny horyzont inwestycyjny, a oszczędności emerytalne mierzone w dekadach wymagają innej alokacji niż cel średnioterminowy mierzony w 5–10 latach.
Jakiego konta potrzebuję, żeby zacząć inwestować?
Aby zacząć inwestować, potrzebujesz rachunku maklerskiego otwartego u regulowanego brokera lub na regulowanej platformie inwestycyjnej. Rachunek maklerski przechowuje w Twoim imieniu aktywa finansowe, takie jak akcje, ETF-y i fundusze, a broker wykorzystuje go do realizacji Twoich transakcji na rynku. Dodatkowe korzyści, które warto rozważyć, mogą dawać rachunki z ulgą podatkową, takie jak emerytalne konta IKE i IKZE w Polsce.
Standardowy rachunek maklerski to wybór domyślny. Daje dostęp do pełnej gamy dostępnych produktów inwestycyjnych, a wszelkie zyski podlegają przepisom o podatku od zysków kapitałowych Twojego kraju. Otwarcie takiego rachunku wymaga zwykle weryfikacji tożsamości, potwierdzenia adresu i kilku minut wypełniania formularza online.
Rachunki z ulgą podatkową chronią część zysków z inwestycji albo wszystkie przed podatkiem w krajach, które je oferują. Konkretne zasady zależą w pełni od Twojego kraju zamieszkania. W Polsce takim rachunkiem jest IKE lub IKZE, oba to konta emerytalne, a inne kraje mają własne, takie jak ISA w Wielkiej Brytanii. Te rachunki mają często roczne limity wpłat i szczególne zasady dotyczące wypłat.
Dla początkującego praktyczna rada brzmi: zacznij od tego rodzaju rachunku, który jest najprostszy do otwarcia i dostępny na wybranej platformie. Jeśli kwalifikujesz się do IKE lub IKZE, zwykle warto z nich skorzystać. Rachunek decyduje też o tym, jakie produkty możesz trzymać, a niektóre rodzaje kont inwestycyjnych są dostępne tylko u wybranych dostawców.
Odpowiednią platformę inwestycyjną lub brokera wybierasz, sprawdzając pięć kryteriów: status regulacyjny i system ochrony inwestorów, zakres dostępnych produktów inwestycyjnych, pełną strukturę opłat łącznie z ukrytymi kosztami, wymaganą minimalną wpłatę i wygodę obsługi platformy. Pierwsze kryterium jest bezwarunkowe. Początkujący powinien brać pod uwagę tylko platformy z zezwoleniem Komisji Nadzoru Finansowego (KNF) w Polsce albo organu nadzoru innego kraju UE, takiego jak BaFin w Niemczech lub CySEC na Cyprze. Na mocy europejskiego paszportu zezwolenie w jednym kraju UE pozwala firmie obsługiwać klientów w całej UE.
Status regulacyjny potwierdza, że platforma działa pod nadzorem prawnym, oddziela środki klientów od aktywów firmy i uczestniczy w systemie rekompensat dla inwestorów, który zapewnia określony poziom ochrony na wypadek upadku brokera. Bez tego żadna inna cecha nie ma znaczenia. W Polsce systemem rekompensat dla inwestorów jest system rekompensat prowadzony przez Krajowy Depozyt Papierów Wartościowych (KDPW), a klienci brokera z zezwoleniem w innym kraju UE są objęci systemem tego kraju.
Zakres produktów określa, czy platforma oferuje to, czego potrzebujesz. Początkujący potrzebuje co najmniej dostępu do tanich globalnych funduszy indeksowych lub ETF-ów. Niektóre platformy oferują szerszy wybór, z obligacjami, funduszami inwestycyjnymi, międzynarodowymi ETF-ami i opcjami na dziesiątkach rynków. Interactive Brokers jest jedną z nich, a taki zakres może stać się istotny wraz ze wzrostem Twojej wiedzy.
Struktura opłat obejmuje każdą opłatę, od prowizji transakcyjnych i opłat za przechowywanie aktywów po przewalutowanie, opłaty za brak aktywności i opłaty za wypłatę, i początkujący porównuje je wszystkie. Niektóre platformy reklamują handel bez prowizji, ale pobierają wyższe spready lub opłaty za przechowywanie aktywów, które niwelują oszczędność.
Minimalna wpłata jest bardzo różna. Interactive Brokers nie ustala minimum, a inne platformy mogą wymagać ponad tysiąca, a nawet dziesiątek tysięcy złotych. Platforma przyjazna początkującym powinna pozwalać zacząć od małej kwoty i zwiększać ją w miarę wzrostu Twojej pewności siebie i kapitału.
Wygoda obsługi platformy wpływa na to, czy faktycznie trzymasz się planu. Platforma, która jest myląca, wolna lub źle zaprojektowana, zwiększa tarcie przy regularnym inwestowaniu i sprawia, że łatwiej się zniechęcić.
Pięć kryteriów jest takie samo dla każdego dostawcy, więc najlepiej działają stosowane obok siebie. Tak właśnie zestawienie najlepszych brokerów online wykorzystuje je, dostawca po dostawcy.








