Tolerancja ryzyka w inwestowaniu to wielkość spadku wartości, który inwestor jest gotów przetrwać bez sprzedaży w zamian za wyższą oczekiwaną stopę zwrotu w długim terminie. Tolerancja ryzyka decyduje przede wszystkim o tym, jaka część pieniędzy trafia do akcji, czyli rodzaju inwestycji, który spada najgłębiej, a jaka do stabilniejszych obligacji i gotówki. Dla początkującego najczytelniejszą miarą tolerancji ryzyka jest strata w złotych liczona od kwoty, którą naprawdę planuje zainwestować, a nie wartość procentowa. Największa strata w złotych, jaką inwestor by przetrwał, wskazuje startowy miks akcji, obligacji i gotówki, którego najgorszy rok mieści się w tej stracie.
Gotowość to tylko połowa decyzji. Drugą połową jest zdolność do ponoszenia ryzyka, czyli finansowa możliwość pokrycia straty bez szkody dla celu, i u jednej osoby te dwie rzeczy mogą wskazywać przeciwne kierunki. Rozsądny punkt startowy to niższa z nich. Na powszechnej skali ten start wypada na jednym z trzech poziomów, od zachowawczego do agresywnego, z poziomem umiarkowanym, który równoważy wzrost i stabilność. To, gdzie inwestor się znajdzie, zależy od horyzontu czasowego, dochodów, oszczędności, długów i zależności od tych pieniędzy, które działają głównie na zdolność do ponoszenia ryzyka, oraz od doświadczenia i temperamentu, które działają na gotowość. Młody wiek podnosi zdolność do ponoszenia ryzyka najbardziej, bo młody inwestor ma dziesięciolecia na odrobienie spadku.
Zdolność opiera się na faktach, ale gotowość wymaga miary. Inwestor mierzy ją autotestem, który zamienia spadki rynku na straty w złotych od własnej kwoty, na przykład 12 000 zł przy spadku o 30% z kwoty 40 000 zł. Kwestionariusz domu maklerskiego jest wtedy sprawdzianem pomocniczym, choć na rosnącym rynku zwykle zawyża tolerancję ryzyka. Kwota w złotych prowadzi do miksu. Akcje wymagają większej tolerancji ryzyka niż obligacje, bo spadają głębiej i na dłużej, a w zwrotach od 1926 roku publikowanych przez Vanguard, dużego amerykańskiego zarządzającego funduszami, najgorszy rok kalendarzowy waha się od około -10% dla zachowawczego miksu 20/80 do około -35% dla agresywnego miksu 80/20. Spisana alokacja aktywów i rebalansowanie utrzymują wybrany miks na jego poziomie, a na rachunku emerytalnym pieniądze, które zwykle zostają tam do emerytury, podnoszą zdolność do ponoszenia ryzyka w tej części oszczędności.
Miks niedopasowany do tolerancji ryzyka kosztuje pieniądze w obu kierunkach. Zbyt duże ryzyko prowadzi do sprzedaży po spadku, która zamraża stratę, a zbyt małe ryzyko oznacza wolniejszy wzrost oraz cel osiągnięty później albo wcale. W Polsce to pytanie pojawia się też przy wielu nowych rachunkach, ponieważ MiFID II, unijna regulacja o usługach inwestycyjnych, wymaga, by firma, która rekomenduje inwestycje lub zarządza portfelem, znała tolerancję ryzyka inwestora. Nowy inwestor odpowiada na nie bez żadnego spadku z przeszłości, do którego mógłby się odwołać, więc szacunek opiera się na autotestcie w złotych, w razie wątpliwości zaczyna się o jeden poziom niżej, a swój sprawdzian przechodzi przy pierwszym prawdziwym spadku rynku. Gdy ten poziom jest za niski dla celu, inwestor zamyka lukę, odkładając więcej, wydłużając horyzont albo zmieniając cel, a nie bardziej ryzykownym miksem. Nawet dobrze dopasowany miks zostawia dwa niepokryte ryzyka, upadek pojedynczej pozycji i przymusową sprzedaż, a chronią przed nimi szerokie fundusze i fundusz awaryjny.
Czym jest tolerancja ryzyka w inwestowaniu?
Tolerancja ryzyka w inwestowaniu to gotowość inwestora do zaakceptowania spadków wartości jego inwestycji w zamian za wyższą oczekiwaną stopę zwrotu w długim terminie. Tolerancja ryzyka mierzy gotowość, czyli emocjonalną stronę ryzyka, i decyduje o tym, ile pieniędzy inwestora może leżeć w aktywach, które w złym roku spadają, a mimo to nie są sprzedawane. Tolerancja ryzyka pomija finansową możliwość pokrycia straty, czyli odrębną wielkość zwaną zdolnością do ponoszenia ryzyka.
Rozdzielenie gotowości i możliwości jest ważne, bo używane definicje się różnią. Financial Industry Regulatory Authority (FINRA) nadzoruje amerykańskie domy maklerskie, a jej poradnik dla inwestorów opisuje tolerancję ryzyka jako „the amount of investment risk you're willing and able to accept” (poziom ryzyka inwestycyjnego, który chcesz i możesz zaakceptować), łącząc gotowość i możliwość w jedną wielkość. W tym artykule tolerancja ryzyka oznacza samą gotowość, a zdolność do ponoszenia ryzyka oznacza możliwość, ponieważ u jednej osoby te dwie rzeczy mogą wskazywać przeciwne kierunki.
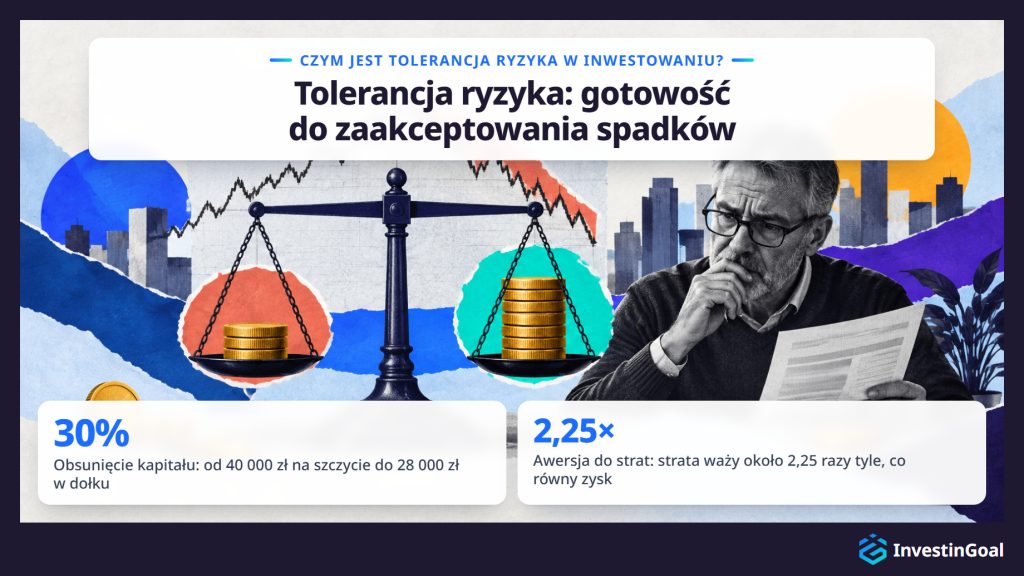
To, co akceptuje tolerancja ryzyka, ma dwie nazwy. Zmienność to wielkość wahań wartości inwestycji z miesiąca na miesiąc i z roku na rok. Obsunięcie kapitału (drawdown) to spadek od szczytu do najniższego punktu przed nowym maksimum. Portfel wart 40 000 zł na szczycie i 28 000 zł w dołku jest w obsunięciu o 30%. Obsunięcie to liczba, którą widzisz na wyciągu.
Tolerancja ryzyka jest wielkością emocjonalną, bo straty bolą bardziej, niż równe zyski cieszą. Psychologowie Daniel Kahneman i Amos Tversky opisali tę asymetrię, zwaną awersją do strat, w teorii perspektywy, swoim modelu z 1979 roku opisującym, jak ludzie wybierają, gdy wynik jest niepewny. W 1992 roku oszacowali, że strata waży około 2,25 razy tyle, co zysk tej samej wielkości. Spadek o 4 000 zł ciąży inwestorowi mniej więcej tak, jak cieszy go zysk w wysokości 9 000 zł, dlatego spadek, który na papierze wygląda na mały, na twoim rachunku może wydawać się duży.
Tolerancja ryzyka to też nie to samo co postrzeganie ryzyka, czyli chwilowy pogląd na to, jak ryzykowny wydaje się rynek akcji. Postrzeganie ryzyka zmienia się z tygodnia na tydzień wraz z nagłówkami i niedawnymi krachami, i dlatego deklarowana tolerancja ryzyka często wygląda na wyższą po długim wzroście, a na niższą po krachu. Badanie Rui Yao i A. Curla z 2011 roku śledziło tych samych ludzi przez kilka lat i wykazało, że deklarowana tolerancja ryzyka ma tendencję do wzrostu, gdy rosną zwroty z rynku, i do spadku, gdy zwroty spadają.
Określenie „w inwestowaniu” odróżnia to znaczenie od dwóch innych. W cyberbezpieczeństwie i w zarządzaniu ryzykiem w przedsiębiorstwie tolerancja ryzyka opisuje, ile ryzyka organizacja akceptuje w swoich systemach lub w swojej działalności. W inwestowaniu tolerancja ryzyka należy do jednej osoby i jednego portfela, występuje w poziomach od niskiego do wysokiego i widać ją w odpowiedziach na pytania o to, jak zareagowałbyś na spadek.
Spośród wszystkich decyzji inwestycyjnych tolerancja ryzyka kształtuje przede wszystkim jedną: jaka część twoich pieniędzy trafia do aktywów, które spadają, takich jak akcje, a jaka do aktywów stabilniejszych. Udział ustawiony na poziomie twojej tolerancji ryzyka to udział, który utrzymasz przez zły rok zamiast sprzedawać na dnie, a właściwe ustawienie tego udziału to jedna z pierwszych decyzji w inwestowaniu dla początkujących.
Przykładem tolerancji ryzyka jest Jordan, 27 lat, który zamierza po raz pierwszy zainwestować 32 000 zł. Przy tej kwocie spadek o 15% to strata 4 800 zł, spadek o 30% to strata 9 600 zł, a spadek o 50% to strata 16 000 zł. Jordan przetrwałby dwa pierwsze spadki i sprzedałby przy trzecim, więc tolerancja ryzyka Jordana mieści się między spadkiem o 9 600 zł a spadkiem o 16 000 zł od kwoty 32 000 zł.
Ten przykład jest trafny, bo mierzy tylko gotowość Jordana do zniesienia spadku wartości. To, czy Jordana stać na spadek o 16 000 zł, mając czynsz do zapłacenia i oszczędności za kwotą 32 000 zł, to inne pytanie, na które odpowiada zdolność do ponoszenia ryzyka. Kolega z taką samą pensją i taką samą kwotą 32 000 zł mógłby postawić granicę przy 4 800 zł, i obie odpowiedzi byłyby szczere.
Tolerancję ryzyka czytasz w złotych, od własnej kwoty. To największy spadek, który przetrwałbyś bez sprzedaży. Sam procent ukrywa tę granicę, bo „30%” brzmi abstrakcyjnie, dopóki nie zamieni się w 9 600 zł z własnych pieniędzy Jordana.
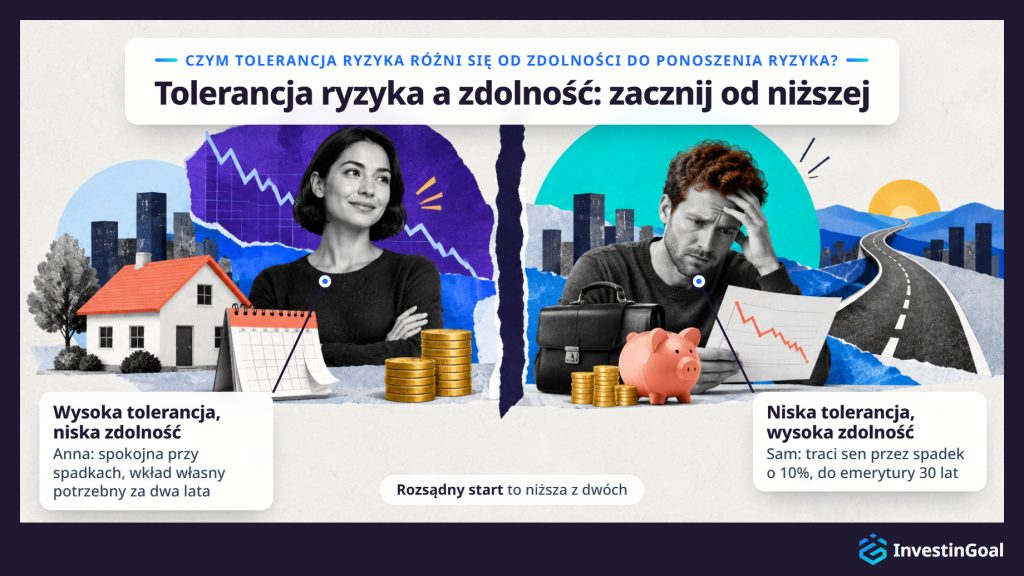
Tolerancja ryzyka to gotowość do zniesienia spadku wartości, a zdolność do ponoszenia ryzyka to finansowa możliwość pokrycia straty bez szkody dla celu. Te dwie wielkości mogą dawać u jednego inwestora przeciwne odpowiedzi, a rozsądnym punktem startowym jest niższa z nich.
Zdolność do ponoszenia ryzyka składa się z faktów o twoich pieniądzach, a nie z uczuć wobec nich: horyzontu czasowego, po którym potrzebujesz pieniędzy, wysokości i stabilności dochodów, oszczędności i funduszu awaryjnego, długów oraz tego, jak bardzo polegasz na zainwestowanych pieniądzach. O każdy z tych faktów można zapytać w kwestionariuszu.
Anna zachowuje spokój, gdy rynki spadają, ale pieniądze Anny to wkład własny na mieszkanie, potrzebny za dwa lata: wysoka tolerancja ryzyka, niska zdolność do ponoszenia ryzyka. Sam traci sen przez spadek o 10%, ale do emerytury Samowi zostało 30 lat, ma stałą pracę i fundusz awaryjny: niska tolerancja ryzyka, wysoka zdolność do ponoszenia ryzyka. Test samej gotowości umieściłby wkład własny Anny w akcjach na dwa lata przed tym, jak Anna będzie go potrzebowała. Test samej możliwości umieściłby Sama w miksie, który Sam sprzedałby w pierwszym złym miesiącu.
Niższa z dwóch jest rozsądnym startem, bo każda z nich wyznacza granicę, której druga nie może podnieść. Pieniądze potrzebne w ciągu kilku lat i pieniądze bez poduszki awaryjnej za sobą nie trafiają do aktywów o dużej zmienności, cokolwiek mówi kwestionariusz. Poza tymi dwiema niektórzy planiści dodają trzeci wymiar, wymagane ryzyko, czyli stopę zwrotu, której wymaga cel, co ma znaczenie, gdy niższa z dwóch jest zbyt ostrożna, by cel osiągnąć.
W inwestowaniu osobistym apetyt na ryzyko to ryzyko, którego inwestor szuka w pogoni za celem, a tolerancja ryzyka to strata, jaką inwestor może znieść bez udręki i bez sprzedaży. Apetyt na ryzyko patrzy w przód, na zysk, a tolerancja ryzyka patrzy na spadek po drodze.
Apetyt na ryzyko może wyprzedzać tolerancję ryzyka. Inwestor przyciągnięty przez wysoko rosnące akcje technologiczne po roku mocnych zwrotów ma duży apetyt na ryzyko, a jeśli ten sam inwestor sprzeda przy pierwszym spadku o 20%, jego tolerancja ryzyka była mniejsza niż apetyt.
W zarządzaniu ryzykiem w przedsiębiorstwie apetyt na ryzyko ma inne znaczenie: to oświadczenie zarządu spółki o wielkości ryzyka, które organizacja akceptuje w realizacji swojej strategii. Znaczenie korporacyjne dotyczy organizacji i jest tu pominięte.
Jakie są poziomy tolerancji ryzyka?
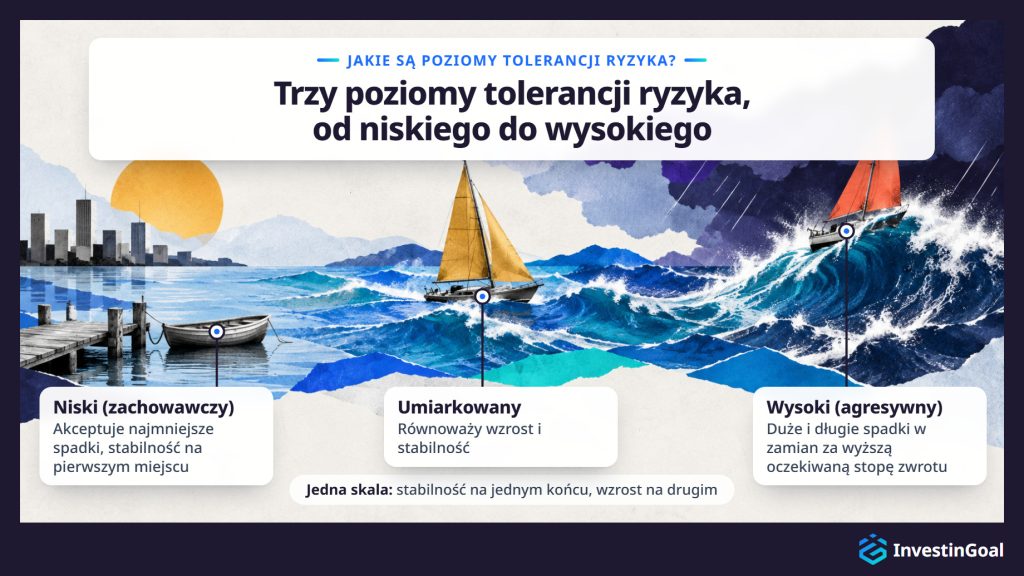
Trzy poziomy tolerancji ryzyka to niski (zachowawczy), umiarkowany i wysoki (agresywny). Niska tolerancja ryzyka akceptuje tylko najmniejsze spadki i stawia stabilność na pierwszym miejscu, umiarkowana równoważy wzrost i stabilność, a wysoka akceptuje duże i długie spadki w zamian za wyższą oczekiwaną stopę zwrotu w długim terminie.
Liczba poziomów to konwencja tego, kto buduje kwestionariusz, a nie standard. Większość poradników używa trzech poziomów: zachowawczego, umiarkowanego i agresywnego. Niektóre używają pięciu, od bardzo zachowawczego do bardzo agresywnego, a niektóre robodoradcy, czyli usługi online, które budują i prowadzą portfel automatycznie na podstawie odpowiedzi klienta, zastępują poziomy wynikiem liczbowym. Każda wersja biegnie wzdłuż tej samej linii, od stabilności kupionej mniejszym wzrostem na jednym końcu do wzrostu kupionego mniejszą stabilnością na drugim. W tym artykule używamy trzech poziomów, a każdy z nich ma przykładowy miks w tabeli w sekcji o akcjach i obligacjach. Poniżej trzy poziomy na powszechnej skali, uporządkowane według tego, jak duży spadek każdy z nich akceptuje w zamian za wzrost.
Niska tolerancja ryzyka to poziom skali, który akceptuje najmniejsze spadki, przedkładając stabilność i ochronę kapitału nad wzrost. Spadki wywołują u inwestora udrękę i chęć sprzedaży. Ten poziom nazywa się też zachowawczym.
Na skali tolerancji ryzyka niski poziom leży tam, gdzie inwestor akceptuje najmniejszy spadek w zamian za wzrost. Inwestor na niskim poziomie odbiera każdy spadek jako zagrożenie dla pieniędzy, które powinny być bezpieczne, więc nawet niewielki spadek wywołuje chęć sprzedaży. Postawę na tym końcu skali nazywa się awersją do ryzyka. Inwestor z awersją do ryzyka woli wynik pewny od ryzykownego o równej lub wyższej wartości oczekiwanej, na przykład 4 000 zł na pewno zamiast równej szansy na 0 zł albo 8 800 zł.
To, z czego rezygnuje niski poziom, to wzrost. Niskie ryzyko to jednak nie brak ryzyka. Inflacja nadgryza gotówkę, a ceny obligacji spadają, gdy rosną stopy procentowe, więc inwestor zachowawczy wymienia głębokie spadki na wolniejsze i cichsze ryzyka. Wymiana wzrostu na stabilność to główna idea tego, jak inwestować zachowawczo, i ta wymiana się sprawdza, dopóki wolniejszy wzrost nadal prowadzi do celu.
Umiarkowana tolerancja ryzyka to środkowy poziom skali, który równoważy wzrost i stabilność. Inwestor znosi zauważalne roczne spadki w zamian za wzrost, ale nie te najgłębsze.
Na skali tolerancji ryzyka poziom umiarkowany leży między niskim a wysokim. Inwestor na poziomie umiarkowanym akceptuje, że rok może zakończyć się stratą w zamian za wzrost w czasie, ale sprzedałby przy najgłębszych spadkach, takich, po których odrabianie strat trwa latami. Wzrost i stabilność dostają po znaczącej części pieniędzy.
Portfel umiarkowany też ma złe lata. Spada, gdy rynki spadają, tylko nie tak daleko jak agresywny, a wiersz 60/40 w tabeli w sekcji o akcjach i obligacjach pokazuje, jak daleko spadł w swoim najgorszym roku umiarkowany przykładowy miks.
Wysoka tolerancja ryzyka to poziom skali, który akceptuje duże i długie spadki w zamian za wyższą oczekiwaną stopę zwrotu w długim terminie. Ten poziom nazywa się też agresywnym.
Na skali tolerancji ryzyka wysoki poziom leży tam, gdzie inwestor akceptuje największy spadek w zamian za wzrost. Inwestor na wysokim poziomie potrafi przez miesiące lub lata patrzeć, jak znika duża część wartości portfela, i dalej trzymać pozycje, bo chodzi o oczekiwaną stopę zwrotu w perspektywie dziesięcioleci. Wysoka tolerancja ryzyka jest częsta wśród inwestorów z długim horyzontem, ale nie jest ich wyłącznością. O jej wysokości decyduje gotowość, a nie wiek.
Wysokie ryzyko nie gwarantuje wyższych zwrotów. Wyższy zwrot jest oczekiwany w długich okresach, a spadki po drodze są głębsze. Wysoka tolerancja ryzyka nigdy nie jest powodem, by podejmować więcej ryzyka, niż pozwala zdolność do ponoszenia ryzyka, bo punktem startowym jest niższa z dwóch. W granicach, które wyznacza zdolność do ponoszenia ryzyka, wymiana stabilności na wzrost jest podstawą tego, jak inwestować agresywnie.
Jakie czynniki wpływają na tolerancję ryzyka?
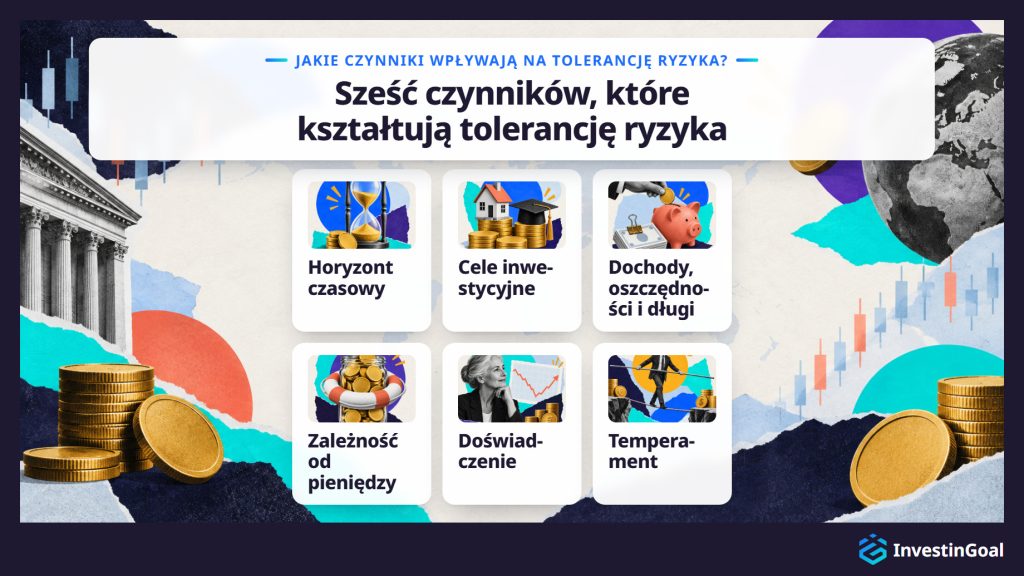
Na tolerancję ryzyka wpływa sześć czynników, cztery finansowe i dwa osobiste, a poniżej je wymieniamy.
- Horyzont czasowy: liczba lat, po których potrzebujesz pieniędzy. Cel oddalony o 25 lat zostawia czas na odrobienie kilku spadków, a cel oddalony o dwa lata nie zostawia go wcale. Czas odrabiania strat to powód, dlaczego horyzont czasowy ma znaczenie, a dłuższy horyzont podnosi zdolność do ponoszenia ryzyka bardziej niż gotowość.
- Cele inwestycyjne: cele finansowe, na które przeznaczone są pieniądze, takie jak dom, edukacja dziecka albo emerytura. Cel ze stałym terminem i stałą kwotą zostawia mniej miejsca na spadek niż cel, który może poczekać albo się zmniejszyć.
- Dochody, oszczędności i długi: wysokość i stabilność dochodów, już zgromadzone oszczędności i to, co się jest winnym. Oszczędności i długi razem wyznaczają wartość netto majątku, czyli to, co się posiada, minus to, co się jest winnym, a wyższa wartość netto przy stabilniejszych dochodach łatwiej pochłania stratę.
- Zależność od pieniędzy: jak bardzo zależysz od zainwestowanych pieniędzy w kwestii kosztów utrzymania albo nagłych wydatków. Poradnik FINRA dla inwestorów o tolerancji ryzyka wymienia zależność od zainwestowanych środków wśród czynników, które za nią stoją. Fundusz awaryjny trzymany osobno w gotówce i niewielkie potrzeby płynnościowe zmniejszają tę zależność.
- Doświadczenie: wiedza o tym, jak działają rynki, i czas spędzony na obserwowaniu cykli rynkowych. Inwestor, który widział spadek i odbicie, wie, jak spadek się czuje i jak długo może trwać odbudowa.
- Temperament: czy z natury jesteś osobą ostrożną, czy skłonną do ryzyka. Temperament działa na gotowość najbardziej bezpośrednio i widać go w tym, jak radzisz sobie z niepewnością także poza inwestowaniem.
Pierwsze cztery czynniki działają głównie na zdolność do ponoszenia ryzyka, czyli finansową możliwość pokrycia straty, a dwa ostatnie działają na gotowość, czyli tolerancję ryzyka. Poza tymi sześcioma czynnikiem wymienianym najczęściej jest wiek, ponieważ porusza on horyzont czasowy i czynniki finansowe jednocześnie.
Tolerancja ryzyka inwestycyjnego jest zwykle najwyższa na początku życia, gdy inwestor jest młody, daleko od celu, ma niewiele zobowiązań i ma dziesięciolecia na odrobienie spadku. To, co podnosi młodość, to głównie zdolność do ponoszenia ryzyka, czyli czas na odrobienie strat, a nie temperament. Młody początkujący może być lękliwy, a starszy inwestor spokojny.
Zwykła odpowiedź opiera się na czasie. W wieku 25 lat pieniądze na emeryturę mają około 40 lat na odrobienie każdego spadku, a młody inwestor często nie ma osób na utrzymaniu ani kredytu hipotecznego. Każdy z tych faktów podnosi możliwość pokrycia straty, czyli zdolność do ponoszenia ryzyka, podczas gdy gotowość zależy od osoby.
Weźmy 25-latka i 60-latka, którzy obaj trzymają głównie akcje, gdy rynek spada o 40%. 25-latek ma cztery dekady na odbudowę cen i lata nowych wpłat, które kupują po niższych cenach. 60-latek może potrzebować pieniędzy w ciągu pięciu lat, a spadek o 40% może opóźnić emeryturę.
Młody inwestor, który obawia się spadków, zaczyna od własnej tolerancji ryzyka, a nie od poziomu, który sugeruje wiek. Inwestor sprzedaje miks, na który pozwala wiek, ale którego nie wytrzymują nerwy w pierwszym złym roku, i ze sprzedażą traci przewagę czasu, jaką daje młodość.
Jak mierzy się tolerancję ryzyka?
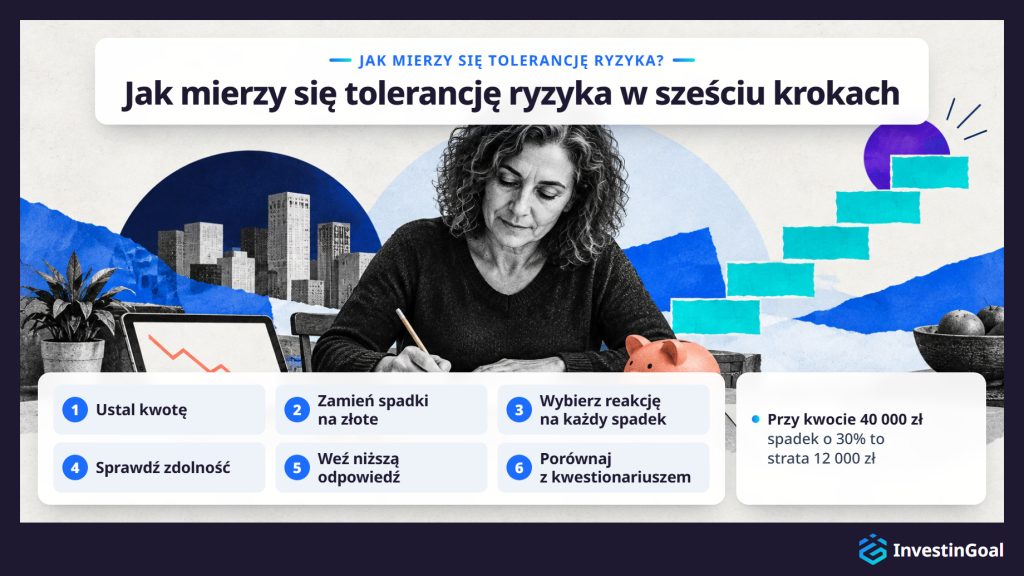
Tolerancję ryzyka mierzy się autotestem w sześciu krokach, przeprowadzonym na własnej kwocie w złotych i wymienionym poniżej w kolejności, jaką narzuca zadanie.
- Ustal kwotę: zapisz sumę, którą naprawdę planujesz zainwestować, a nie hipotetyczny portfel. Poniższe przykłady używają kwoty 40 000 zł. Zastąp ją własną liczbą.
- Zamień spadki na złote: zastosuj do swojej kwoty spadki używane w kwestionariuszach ryzyka (15% w roku, 20 do 30% w roku, suma mniejsza o 30%) oraz poważny spadek o 50%. Przy kwocie 40 000 zł spadek o 15% to strata 6 000 zł, spadek o 30% to strata 12 000 zł, a spadek o 50% to strata 20 000 zł. Kwota w złotych to liczba, która ujawnia twoją prawdziwą tolerancję ryzyka, bo procent wydaje się abstrakcyjny, dopóki nie są to twoje własne pieniądze.
- Wybierz reakcję na każdy spadek: dla każdej straty w złotych zdecyduj, czy sprzedałbyś, trzymał dalej, czy dokupił. Jeśli przeżyłeś prawdziwy spadek na własnych pieniądzach, liczy się to, co faktycznie zrobiłeś, bardziej niż to, co przewidujesz teraz. Największa strata, którą byś przetrwał bez sprzedaży, to twoja tolerancja ryzyka w złotych.
- Sprawdź zdolność: odpowiedz na trzy pytania o same pieniądze: kiedy ich potrzebujesz, czy za nimi stoi poduszka awaryjna i jak bardzo na nich polegasz. Pieniądze potrzebne w ciągu kilku lat albo pieniądze bez poduszki za sobą wskazują na niską zdolność do ponoszenia ryzyka, cokolwiek powiedział krok 3.
- Weź niższą odpowiedź: dopasuj największą stratę, którą byś przetrwał, do poziomu, porównując ją z najgorszymi latami trzech przykładowych miksów w tabeli w sekcji o akcjach i obligacjach, a potem zacznij od niższego z tego poziomu i twojej zdolności do ponoszenia ryzyka. Wysoka tolerancja ryzyka przy niskiej zdolności do ponoszenia ryzyka zaczyna od poziomu niskiego, i tak samo niska tolerancja ryzyka przy wysokiej zdolności.
- Porównaj z kwestionariuszem: wypełnij kwestionariusz tolerancji ryzyka własnego domu maklerskiego albo robodoradcy i porównaj jego wynik ze swoim. Kwestionariusz daje szacunek zbudowany z jego własnych pytań. Szacunek różni się u poszczególnych dostawców, nie jest poradą, a wykonany na spokojnym lub rosnącym rynku zwykle zawyża tolerancję ryzyka, bo rosnący rynek nie pozwala rozróżnić, czy czujesz się dobrze z ryzykiem inwestycyjnym, czy tylko z rosnącymi cenami. Doradca finansowy dodaje pytania pogłębiające i wychwytuje niezgodności, takie jak agresywna odpowiedź obok krótkiego horyzontu.
Zachowaj notatkę o stracie w złotych, którą zaakceptowałeś w kroku 3. Później zmierzysz prawdziwy spadek względem tej liczby.
Tolerancja ryzyka zmienia się w ciągu życia, a sześć okazji, które wymagają jej ponownej oceny, wymieniamy poniżej, od zdarzeń życiowych po zmiany rynku i kalendarza.
- Zmiany w rodzinie: ślub, rozwód albo dziecko zmieniają to, kto zależy od pieniędzy i jak dużej poduszki potrzebuje gospodarstwo domowe.
- Zmiany w karierze i dochodach: nowa praca, podwyżka albo utrata pracy zmieniają stabilność dochodów, a wraz z nią to, jak dużą stratę gospodarstwo domowe może pochłonąć.
- Nieoczekiwany przypływ gotówki albo duży wydatek: spadek albo premia mogą podnieść zdolność do ponoszenia ryzyka, a zakup domu albo duży rachunek mogą ją obniżyć.
- Wiek i bliższy cel: każda dekada skraca horyzont do emerytury. Stopniowe przesuwanie się ku niższemu ryzyku w miarę zbliżania się celu to główna zasada tego, jak inwestować w zależności od wieku, a każdy krok tego przesunięcia to moment, by powtórzyć szacunek.
- Duży ruch na rynku: krach albo długi wzrost zmieniają postrzeganie ryzyka i zniekształcają każdy szacunek wykonany w tym momencie. Powtórz szacunek, gdy rynek się uspokoi, nigdy w środku spadku.
- Coroczny przegląd: raz w roku powtórz autotest na aktualnej kwocie, nawet gdy nic innego się nie zmieniło, bo kwoty w złotych rosną razem z portfelem.
Jak tolerancja ryzyka kształtuje miks rodzajów inwestycji?
Tolerancja ryzyka kształtuje miks rodzajów inwestycji, ustalając udział pieniędzy w akcjach, rodzaju, który spada najgłębiej, wobec stabilniejszych obligacji i gotówki. Ten udział ustala potem oczekiwaną stopę zwrotu portfela w długim terminie i głębokość jego spadków.
Łańcuch zaczyna się od twojego poziomu startowego: niższego z tolerancji ryzyka i zdolności do ponoszenia ryzyka, ustalonego autotestem. Niski poziom daje mały udział pieniędzy w akcjach, wysoki poziom daje duży udział w akcjach, a poziom umiarkowany leży pomiędzy. Udział w akcjach napędza potem resztę: im więcej pieniędzy w akcjach, tym wyższa oczekiwana stopa zwrotu w perspektywie dziesięcioleci i tym głębsze spadki po drodze.
Miks niosą trzy rodzaje inwestycji, czyli klasy aktywów. Akcje to udziały w spółkach, z najwyższą oczekiwaną stopą zwrotu i najgłębszymi spadkami. Obligacje to pożyczki dla rządów, takie jak polskie obligacje skarbowe, i dla spółek, ze stabilniejszymi cenami i niższymi zwrotami. Gotówka jest najstabilniejsza z trzech i to ją nadgryza inflacja. Gotówka leży na rachunku oszczędnościowym albo w funduszu rynku pieniężnego, czyli funduszu bardzo krótkoterminowych pożyczek. Pierwszy miks potrzebuje tylko tych trzech spośród wielu rodzajów inwestycji, bo razem pokrywają już wymianę między wzrostem a stabilnością, o której decyduje tolerancja ryzyka.
Poniższa tabela zestawia trzy rodzaje inwestycji, porównane pod względem tego, czym każdy jest, co oferuje i jaka jest jego cena.
| Rodzaj inwestycji | Czym jest | Co oferuje | Cena |
|---|---|---|---|
| Akcje | Udziały w spółkach | Najwyższa oczekiwana stopa zwrotu | Najgłębsze spadki |
| Obligacje | Pożyczki dla rządów i spółek | Stabilniejsze ceny | Niższe zwroty |
| Gotówka | Rachunek oszczędnościowy albo fundusz rynku pieniężnego | Najstabilniejsza z trzech | Nadgryzana przez inflację |
Gdy ustalisz udział w akcjach, utrzymanie miksu to wybór między zbudowaniem go samodzielnie, kupieniem gotowego i oddaniem go usłudze.
- Wzorzec portfela z dwóch funduszy: skopiuj przykładowy miks swojego poziomu z jednym szerokim funduszem indeksowym akcji i jednym funduszem obligacji, kupionymi w dowolnym domu maklerskim. Fundusz indeksowy trzyma wszystkie akcje albo obligacje danego indeksu rynkowego, a wiele funduszy indeksowych występuje jako ETF-y (exchange-traded funds), które kupuje się i sprzedaje na giełdzie jak pojedynczą akcję. Dwa fundusze to najprostszy z wzorców portfeli dla początkujących, a podział utrzymujesz sam.
- Jeden fundusz zrównoważony albo z datą docelową: fundusz zrównoważony trzyma stały miks akcji i obligacji, a fundusz z datą docelową, tam gdzie jest oferowany, trzyma miks, który staje się coraz bardziej zachowawczy w miarę zbliżania się jego daty. Oba fundusze same się rebalansują, więc podział pozostaje na swoim celu bez żadnej akcji z twojej strony.
- Robodoradca: usługa tego rodzaju zadaje własny kwestionariusz, buduje miks na podstawie twoich odpowiedzi i prowadzi go za ciebie.
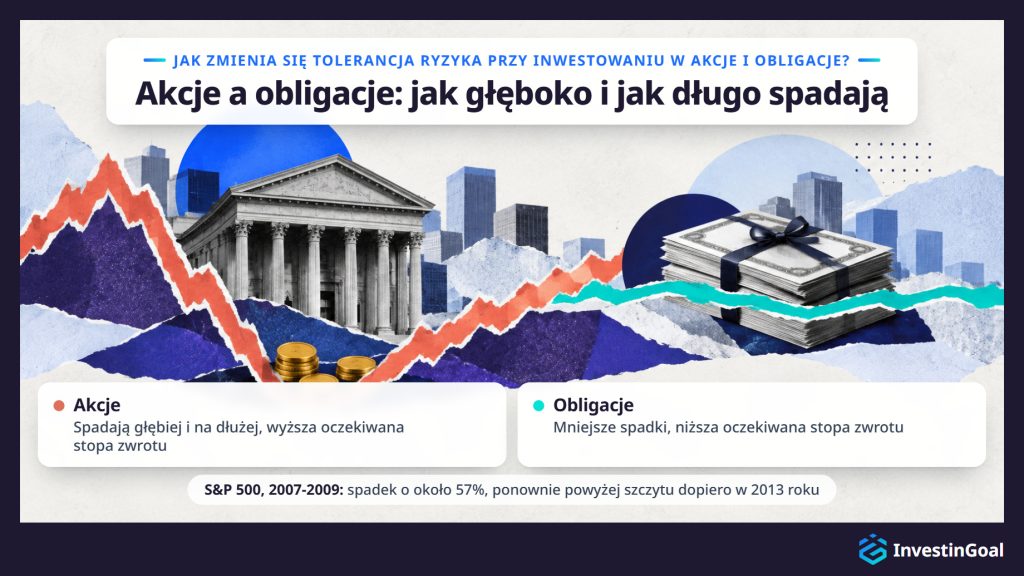
Tolerancja ryzyka, jakiej wymaga inwestycja, zmienia się między akcjami a obligacjami wraz z głębokością i długością spadków, które każda z nich niesie. Akcje wymagają większej tolerancji ryzyka, bo w zamian za wyższą oczekiwaną stopę zwrotu w długim terminie spadają głębiej i na dłużej oraz mogą utracić kapitał. Obligacje wymagają mniej, z niższą oczekiwaną stopą zwrotu i mniejszymi spadkami.
S&P 500 śledzi 500 dużych amerykańskich spółek, a jego cena spadła o około 57% podczas światowego kryzysu finansowego w latach 2007-2009, od zamknięcia na szczycie 1565,15 dnia 9 października 2007 r. do zamknięcia na poziomie 676,53 dnia 9 marca 2009 r. Indeks nie zamknął się powyżej szczytu z 2007 roku aż do 28 marca 2013 r., ponad pięć lat po szczycie. Przy 40 000 zł w akcjach spadek o 57% to strata około 22 800 zł. Wyższa oczekiwana stopa zwrotu z akcji nie przychodzi z gwarancją.
Obligacje wymagają mniejszej tolerancji ryzyka, bo ich ceny poruszają się mniej, a oczekiwana stopa zwrotu jest w zamian niższa. Obligacje nie są jednak wolne od ryzyka, ponieważ ceny obligacji spadają, gdy rosną stopy procentowe.
Decyzja wynika z głębokości spadków. Im więcej pieniędzy w akcjach, tym więcej tolerancji ryzyka wymaga miks, więc im niższy poziom, tym większy udział obligacji. Wybór podziału wymaga tylko tego kryterium, będącego wynikiem porównania akcji i obligacji pod względem tego, jak głęboko i jak długo spadają. To, jakie akcje albo obligacje kupić, to odrębny wybór.
Poniższa tabela zestawia trzy przykładowe miksy, po jednym dla każdego poziomu tolerancji ryzyka, porównane pod względem podziału, najgorszego roku kalendarzowego i tego roku w złotych przy kwocie 40 000 zł.
| Poziom | Akcje | Obligacje | Najgorszy rok kalendarzowy | Najgorszy rok przy 40 000 zł |
|---|---|---|---|---|
| Zachowawczy | 20% | 80% | Około -10% (1931) | Około -4 000 zł |
| Umiarkowany | 60% | 40% | Około -27% (1931) | Około -10 800 zł |
| Agresywny | 80% | 20% | Około -35% (1931) | Około -14 000 zł |
Miksy i najgorsze lata kalendarzowe: modelowe alokacje portfeli Vanguard, dużego amerykańskiego zarządzającego funduszami, oraz ich opublikowana historia rocznych zwrotów od 1926 roku. Trzy miksy są ilustracjami, a nie rekomendacjami, a wyniki z przeszłości nie gwarantują przyszłych rezultatów.
Każdy krok w górę w udziale akcji pogłębia najgorszy rok: od około 4 000 zł do około 14 000 zł przy kwocie 40 000 zł między miksem zachowawczym a agresywnym, ponad trzy razy tyle. Miks, od którego warto zacząć, to ten, którego najgorszy rok, w złotych od twojej własnej kwoty, jest stratą, którą byś przetrwał.
Trzy praktyki utrzymują portfel zgodny z tolerancją ryzyka w czasie, a poniżej wymieniamy je razem z odchyleniem, któremu każda z nich zapobiega.
- Alokacja aktywów: podział na akcje, obligacje i gotówkę ustalony dla twojego poziomu, jak w przykładowych miksach z tabeli powyżej. Spisany podział zapobiega odchyleniu portfela budowanego pod wpływem impulsu, jeden zakup po drugim. Utrzymywanie podziału jako spisanego celu to główna część tego, na czym polega alokacja aktywów. Nowe pieniądze trafiają w tym samym podziale, a podział zmienia się, gdy zmienia się szacunek tolerancji ryzyka albo zdolności do ponoszenia ryzyka, a nie gdy rusza się rynek.
- Dywersyfikacja: każdy rodzaj inwestycji rozłożony na wiele pozycji przez szerokie fundusze indeksowe. Dywersyfikacja zapobiega odchyleniu portfela, którego ryzyko zaczyna zależeć od kilku spółek. Szeroki fundusz realizuje podręcznikową definicję dywersyfikacji w jednym zakupie, choć dywersyfikacja nie gwarantuje zysku ani nie chroni przed stratą.
- Rebalansowanie: przywracanie podziału do celu po tym, jak rynki go ruszą. Zacznij od 60/40 z 24 000 zł w akcjach i 16 000 zł w obligacjach. Po roku, w którym akcje rosną o 30%, a obligacje stoją w miejscu, portfel trzyma 31 200 zł w akcjach i 16 000 zł w obligacjach, mniej więcej 66/34, czyli miks bardziej ryzykowny niż wybrany. Sprzedanie części tego, co wzrosło, i dokupienie tego, co spadło, przywraca poziom, raz w roku albo gdy rodzaj wyjdzie poza ustalone pasmo, na przykład pięć punktów procentowych.
Poniższa tabela zestawia trzy praktyki, porównane pod względem tego, czym każda jest, jakiemu odchyleniu zapobiega i jak się ją stosuje.
| Praktyka | Czym jest | Odchylenie, któremu zapobiega | Jak się ją stosuje |
|---|---|---|---|
| Alokacja aktywów | Podział na akcje, obligacje i gotówkę ustalony dla twojego poziomu | Portfel zbudowany pod wpływem impulsu | Spisany cel; nowe pieniądze w tym samym podziale |
| Dywersyfikacja | Każdy rodzaj rozłożony na wiele pozycji | Ryzyko zależne od kilku spółek | Szerokie fundusze indeksowe |
| Rebalansowanie | Przywracanie podziału do celu | Bardziej ryzykowny miks po ruchu rynków | Raz w roku albo po przekroczeniu ustalonego pasma |
SEC (Securities and Exchange Commission) to federalny regulator amerykańskich rynków papierów wartościowych. Traktuje te trzy praktyki jako jedną rutynę w swoim poradniku dla inwestorów Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, opublikowanym na investor.gov. Wszystkie trzy praktyki mieszczą się też w jednym funduszu zrównoważonym albo, tam gdzie jest oferowany, funduszu z datą docelową, który sam się rebalansuje, gdy rynki się ruszają.
Tolerancję ryzyka stosuje się na rachunkach emerytalnych przez zasady każdego rachunku. W programie emerytalnym oferowanym przez pracodawcę jego pracownikom, tam gdzie takie programy istnieją, często wybierasz spośród funduszy programu albo linii inwestycyjnych, a inwestycja domyślna zwykle przejmuje pieniądze każdego, kto nie wybierze. Na rachunku emerytalnym, który otwierasz sam w domu maklerskim albo u innego dostawcy, wybierasz miks albo jedną z linii inwestycyjnych, które dostawca oferuje. Ponieważ pieniądze na obu rachunkach mają tam zostać do emerytury, często z kosztem albo podatkiem za wcześniejszą wypłatę, zdolność do ponoszenia ryzyka w tej części oszczędności jest wyższa.
Program pracodawcy zawęża wybór do funduszy albo linii, które program oferuje. Inwestycja domyślna, tam gdzie program ją ma, to fundusz, do którego trafiają twoje wpłaty, jeśli nic nie wybierzesz. W Stanach Zjednoczonych Vanguard, duży zarządzający funduszami, ustalił w raporcie How America Saves 2024, że 98% programów, które prowadzi i które zapisują pracowników automatycznie, używało funduszu z datą docelową jako tej domyślnej inwestycji, a fundusz z datą docelową ustawioną na oczekiwany rok twojej emerytury trzyma już miks, który z czasem staje się coraz bardziej zachowawczy. Tam gdzie pracodawca dokłada pieniądze ponad twoje wpłaty, te pieniądze zwykle trafiają do tego samego miksu, który wybierasz.
Rachunek emerytalny, który otwierasz sam, zostawia więcej wyboru tobie. W zależności od tego, na co pozwala dostawca, możesz kupić dwa fundusze przykładowego miksu swojego poziomu, jeden fundusz zrównoważony albo, tam gdzie jest oferowany, fundusz z datą docelową, wybrać linię inwestycyjną najbliższą twojemu poziomowi albo oddać rachunek robodoradcy.
To długie oczekiwanie, zanim pieniądze będzie można wydać, podnosi zdolność do ponoszenia ryzyka. Dla inwestora oddalonego o dziesięciolecia od emerytury pieniądze, których nie może łatwo wydać do tego czasu, mają długi horyzont, który pozwala odrobić spadki. Jeden inwestor może więc trzymać różne poziomy w różnych częściach oszczędności: agresywny miks na rachunku emerytalnym, którego nikt nie rusza przez 30 lat, i pieniądze na wkład własny na mieszkanie potrzebny za trzy lata, trzymane całkowicie poza aktywami o dużej zmienności. Ustalanie poziomu osobno dla każdej części oszczędności to sposób, w jaki tolerancja ryzyka wchodzi w szersze pytanie, jak inwestować na emeryturę.
Co się dzieje, gdy portfel nie pasuje do tolerancji ryzyka inwestora?
Jeśli portfel nie pasuje do tolerancji ryzyka inwestora, inwestor płaci za to niedopasowanie w obu kierunkach. Zbyt duże ryzyko prowadzi do sprzedaży po spadku, która zamraża stratę i jest najkosztowniejszą konsekwencją. Zbyt małe ryzyko oznacza wolniejszy wzrost, cel osiągnięty później albo wcale oraz gotówkę tracącą grunt wobec inflacji.
Zbyt duże ryzyko ujawnia się przy pierwszym głębokim spadku. Inwestor, którego miks spada dalej, niż inwestor może znieść, sprzedaje, a sprzedaż po spadku zamienia stratę na papierze w stratę trwałą, często tuż przed odbiciem, którego inwestor już nie posiada. Badanie Mind the Gap firmy Morningstar, amerykańskiej firmy, która analizuje i ocenia fundusze inwestycyjne, wykazało, że przeciętny dolar zainwestowany w amerykańskie fundusze zarobił o około 1,1 punktu procentowego rocznie mniej niż same fundusze w ciągu dziesięciu lat do 2023 roku, ponieważ inwestorzy kupowali i sprzedawali w złych momentach.
Koszt zbyt małego ryzyka jest trudniejszy do dostrzeżenia. Miks ostrożniejszy niż poziom inwestora rośnie wolniej, więc inwestor osiąga cel później albo go nie osiąga, a pieniądze trzymane w gotówce co roku tracą siłę nabywczą wobec inflacji.
Miks, który możesz utrzymać przez zły rok, unika obu kosztów, bo jest dość ostrożny, by nie został sprzedany, i dość wzrostowy, by osiągnąć cel.
Dlaczego o tolerancję ryzyka pyta się przy otwieraniu rachunku na platformie inwestycyjnej?
O tolerancję ryzyka pyta się przy otwieraniu rachunku na platformie inwestycyjnej, ponieważ przepisy UE wymagają, by firma ją znała, zanim zarekomenduje inwestycję albo będzie zarządzać twoimi pieniędzmi. MiFID II, unijna regulacja o usługach inwestycyjnych, której przestrzegania w Polsce pilnuje Komisja Nadzoru Finansowego (KNF), wymienia tolerancję ryzyka wśród celów inwestycyjnych, które firma musi zebrać, by ocenić odpowiedniość, zanim zarekomenduje inwestycję albo będzie zarządzać portfelem, i obowiązuje od 3 stycznia 2018 r. Firma, która tylko wykonuje twoje zlecenia, musi natomiast sprawdzić, zanim sprzeda ci produkt złożony, taki jak opcja, że masz wiedzę i doświadczenie potrzebne, by go zrozumieć.
Pytanie zwykle przybiera jedną z dwóch postaci. Niektóre formularze rachunków proszą o wybór profilu, od zachowawczego do agresywnego. Inne pytają o cel inwestycyjny, taki jak dochód, wzrost albo spekulacja. To samo pytanie często pojawia się też przy zapisie do programu emerytalnego pracodawcy albo przy samodzielnym otwieraniu rachunku emerytalnego.
To, co robi twoja odpowiedź, zależy od platformy. W robodoradcy odpowiedzi ustalają alokację, którą usługa będzie prowadzić. Ostrożna odpowiedź daje portfel z przewagą obligacji, a agresywna portfel z przewagą akcji. W domu maklerskim z samodzielnym wyborem sam wybierasz swoje inwestycje, a odpowiedź staje się profilem stojącym za każdą rekomendacją, jaką dom maklerski wydaje. Odpowiedź może też wpływać na uprawnienia handlowe, takie jak zgoda na handel opcjami, czyli kontraktami dającymi prawo do kupna albo sprzedaży aktywa po ustalonej cenie przed ustaloną datą. Zawyżanie tolerancji ryzyka, by wyglądać na doświadczonego inwestora, naraża cię na produkty i straty, których świadomie nie wybrałeś. Robodoradca działa na podstawie twojej odpowiedzi codziennie, a dom maklerski z samodzielnym wyborem trzyma ją w aktach i zostawia wybory tobie, a ten kontrast to pierwszy sprawdzian w pytaniu, jaka platforma inwestycyjna jest najlepsza dla początkującego.
Jak zmienia się ocena tolerancji ryzyka u nowego inwestora?
Ocena tolerancji ryzyka zmienia się u nowego inwestora, ponieważ nowy inwestor nie może jeszcze skorzystać z kroku autotestu opartego na dawnym zachowaniu. Bez żadnego spadku rynku, do którego mógłby się odwołać, nowy inwestor szacuje poziom autotestem w złotych na kwocie, którą naprawdę planuje. Szacunek zaczyna się od niższego z tolerancji ryzyka i zdolności do ponoszenia ryzyka, a od poziomu niżej, gdy inwestor nie jest pewny.
Metoda oparta na dawnym zachowaniu polega na pamięci: jak zareagowałeś ostatnim razem, gdy rynki spadały. Nowy inwestor nie ma takiej pamięci, więc reakcje w autotestcie to wybory dokonane z góry, na stratach w złotych od kwoty, którą naprawdę planuje, i nic ich jeszcze nie potwierdza.
Start o jeden poziom niżej, gdy nie jesteś pewny, kosztuje niewiele. Miks o jeden poziom zbyt ostrożny rośnie przez rok trochę wolniej, podczas gdy inwestor może sprzedać miks o jeden poziom zbyt agresywny przy jego pierwszym spadku. Kwestionariusz wykonany na spokojnym rynku zwykle zawyża tolerancję ryzyka, a nowy inwestor nie ma żadnego dawnego spadku, którym mógłby go skorygować, i to kolejny powód, by zaczynać nisko.
Handel papierowy to inwestowanie wirtualnymi pieniędzmi na rachunku demo. Pokazuje, jak porusza się portfel, ale nie pokazuje, jak czuje się utrata własnych pieniędzy. To uczucie mierzy tolerancja ryzyka i tylko prawdziwe pieniądze je wywołują.
Pierwszy rok z prawdziwymi pieniędzmi to pomiar, który potwierdza albo koryguje szacunek, a jego pierwszy prawdziwy spadek to sprawdzian. Ostrożny szacunek może też zostawić cel poza zasięgiem, a nawet dobrze dopasowany miks zostawia ryzyka, których dopasowanie nie pokrywa.
Tolerancję ryzyka sprawdza pierwszy spadek rynku, gdy spadek w złotych spotyka się z liczbą, którą inwestor zaakceptował w autotestcie. Przetrwanie spadku mieszczącego się w tej liczbie potwierdza szacunek. Spadek, który okazuje się nie do zniesienia mimo że mieści się w niej, pokazuje, że inwestor zawyżył tolerancję ryzyka.
Tracenie pieniędzy podczas zniżki rynkowej jest normalne na każdym poziomie tolerancji ryzyka. Zachowawczy przykładowy miks też miał stratne lata, a pierwszy spadek to moment, w którym nowy inwestor uczy się, jak czuje się strata w złotych.
Strata staje się trwała dopiero wtedy, gdy inwestor sprzeda inwestycję. Do tego czasu jest stratą na papierze, a stratę na papierze odrabia tylko trzymanie. S&P 500 potrzebował lat po spadku z lat 2007-2009, by odzyskać szczyt, jak pokazuje sekcja o akcjach i obligacjach, a inwestorzy, którzy przetrwali te lata, byli tymi, którzy dostali odbicie.
Trzymanie działa najlepiej, gdy plan jest już gotowy. Regularne wpłaty nadal trafiają w tym samym podziale, więc nowe pieniądze kupują po niższych cenach, a rebalansowanie dokupuje rodzaj, który spadł, czyli odwrotność paniki i sprzedaży.
Spadek, który okazuje się nie do zniesienia mimo liczby, którą zaakceptowałeś, pokazuje, że zawyżyłeś swoją tolerancję ryzyka. Odpowiedzią jest obniżenie poziomu dla nowych pieniędzy, gdy rynek się uspokoi, a nie sprzedaż na dnie, która zamroziłaby stratę, której autotest miał zapobiec.
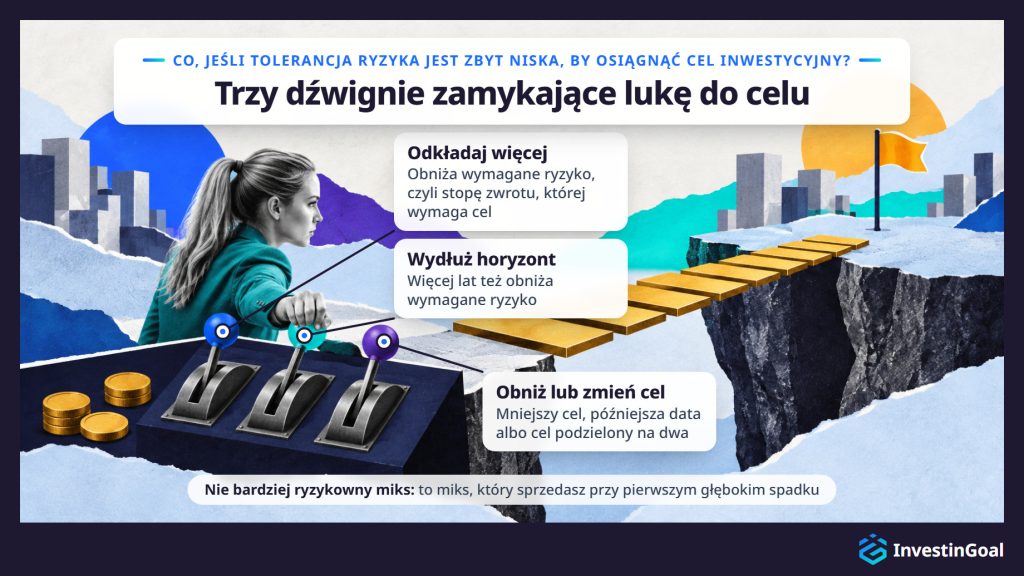
Gdy tolerancja ryzyka jest zbyt niska, by osiągnąć cel inwestycyjny, inwestor zamyka lukę, odkładając więcej, wydłużając horyzont albo obniżając lub zmieniając cel, a nie bardziej ryzykownym miksem, który inwestor sprzedałby przy pierwszym spadku. Luka powstaje, gdy cel wymaga wyższej stopy zwrotu, niż można oczekiwać od miksu na poziomie inwestora. Ta wymagana stopa zwrotu nazywa się wymaganym ryzykiem.
Osiągnięcie 400 000 zł w 15 lat przy 1 200 zł miesięcznie oznacza 216 000 zł wpłat, a reszta musi pochodzić ze zwrotów: około 7,6% rocznie. Gdy nie można oczekiwać, że miks twojego poziomu zarobi taką stopę zwrotu, cel jest poza zasięgiem w obecnym kształcie.
Bardziej ryzykowny miks wygląda na oczywistą poprawkę i jest tą złą. Miks powyżej twojego poziomu to miks, który sprzedasz przy pierwszym głębokim spadku, a sprzedaż zamraża stratę, która oddala cel bardziej niż wcześniej.
Lukę zamykają natomiast trzy dźwignie. Odkładanie więcej obniża wymagane ryzyko. 1 400 zł miesięcznie osiąga te same 400 000 zł w 15 lat przy około 5,8% rocznie. Wydłużenie horyzontu działa tak samo. 1 200 zł miesięcznie przez 20 lat osiąga 400 000 zł przy około 3,2% rocznie. Obniżenie albo zmiana celu działa od drugiej strony. 1 200 zł miesięcznie przez 15 lat osiąga 320 000 zł przy około 5% rocznie.
Poniższa tabela zestawia plan wyjściowy i trzy dźwignie, porównane pod względem miesięcznej oszczędności, lat, celu i wymaganej stopy zwrotu w skali roku.
| Plan | Miesięczna oszczędność | Lata | Cel | Wymagana stopa zwrotu rocznie |
|---|---|---|---|---|
| Plan wyjściowy | 1 200 zł | 15 | 400 000 zł | Około 7,6% |
| Odkładanie więcej | 1 400 zł | 15 | 400 000 zł | Około 5,8% |
| Wydłużenie horyzontu | 1 200 zł | 20 | 400 000 zł | Około 3,2% |
| Obniżenie albo zmiana celu | 1 200 zł | 15 | 320 000 zł | Około 5% |
Obniżenie albo zmiana celu oznacza mniejszy cel, późniejszą datę albo cel podzielony na dwa, z których każdy sprowadza wymagane ryzyko w zasięg twojego poziomu. Ponowne przemyślenie samego celu to część wiedzy o tym, jak wyznaczać cele inwestycyjne, a plan inwestycyjny to miejsce, w którym inwestor zestawia cele, horyzont i tolerancję ryzyka i sprawdza je wzajemnie.
Niska tolerancja ryzyka nadal niesie ryzyka inwestycyjne, ponieważ miks, na który wskazuje, wymienia głębokie spadki na trzy inne ryzyka: inflację, która nadgryza siłę nabywczą gotówki, ryzyko stóp procentowych, które obniża ceny obligacji, gdy stopy rosną, oraz niedobór, czyli nieosiągnięty cel.
Inflacja działa na gotówkę powoli i bez widocznego spadku. Przy inflacji 3% rocznie 40 000 zł trzymane w gotówce, która nic nie zarabia, kupuje po dziesięciu latach to, co dziś kupuje około 29 760 zł, bo 1 ÷ 1,03¹⁰ to około 0,74: około jednej czwartej siły nabywczej znika, choć saldo nigdy nie spadło.
Ryzyko stóp procentowych działa na obligacje. Gdy stopy procentowe rosną, nowe obligacje płacą więcej, więc cena istniejących obligacji spada, aż ich rentowność się zrówna. W 2022 roku, gdy stopy szybko rosły, indeks Bloomberg US Aggregate szerokiego amerykańskiego rynku obligacji stracił około 13%, co było najgorszym rokiem kalendarzowym w historii indeksu.
Niedobór to trzecie ryzyko. Miks, który niewiele spada, może też zbyt mało rosnąć, więc cel zostaje nieosiągnięty o tyle, ile ostrożny miks nie zarobił. Inflacja, stopy procentowe i niedobór należą do szerszych ryzyk inwestowania, od których żaden miks nie jest wolny.
Dopasowanie tolerancji ryzyka nie wystarcza do zarządzania ryzykiem inwestycyjnym, ponieważ dopasowany miks ustala tylko, jak daleko może spaść portfel jako całość. Dopasowany miks nie chroni przed upadkiem pojedynczej pozycji ani przed potrzebą gotówki, która wymusza sprzedaż na dnie spadku.
Pierwsza luka to koncentracja. Pieniądze w jednej akcji albo w kilku mogą stracić całą wartość, niezależnie od poziomu inwestora. Lehman Brothers był jednym z największych amerykańskich banków inwestycyjnych, gdy we wrześniu 2008 roku ogłosił upadłość, a jego akcje stały się niemal bezwartościowe. Dlatego inwestor trzyma udział w akcjach przez szerokie fundusze, czyli dywersyfikację spośród praktyk utrzymujących portfel zgodny z tolerancją ryzyka, aby żadna pojedyncza spółka nie mogła go pogrążyć.
Druga luka to przymusowa sprzedaż. Utrata pracy albo duży rachunek podczas spadku mogą wymusić sprzedaż na dnie, czyli właśnie tę stratę, której tolerancja ryzyka ma unikać. Fundusz awaryjny płaci za nagły wypadek, więc portfela nie trzeba sprzedawać. Zwykła wskazówka to trzy do sześciu miesięcy wydatków, trzymane w gotówce poza miksem. Szerokie fundusze i fundusz awaryjny chronią inwestora tam, gdzie dopasowanie nie sięga, a oba należą do szerszego pytania, jak zarządzać ryzykiem inwestycyjnym.








