
ETF-y dla początkujących: kompletny przewodnik
ETF (exchange-traded fund) to fundusz inwestycyjny, który trzyma koszyk aktywów i jest notowany na giełdzie jak pojedyncza akcja. Jeden zakup ETF-u daje początkującemu kawałek setek lub tysięcy papierów wartościowych, a większość ETF-ów odwzorowuje indeks, taki jak S&P 500, MSCI World czy FTSE 100. W przeciwieństwie do funduszu inwestycyjnego ETF jest notowany przez cały dzień po cenach rynkowych, zwykle kosztuje mniej i nie wymaga żadnego minimum poza ceną jednej jednostki.
ETF-y dzielą się na pięć głównych rodzajów: akcyjne, obligacyjne, surowcowe, sektorowe i tematyczne oraz ESG. Większość początkujących zaczyna od szeroko zdywersyfikowanego ETF-u akcyjnego, a w UE i w Wielkiej Brytanii wybiera też między ETF-ami akumulującymi, które reinwestują dywidendy, a ETF-ami dystrybuującymi, które wypłacają je w gotówce.
Szeroki ETF jest też najtańszym wyborem. ETF-y na szerokie indeksy pobierają od 0,03% do 0,20% rocznie, plus prowizje brokera i spread między ceną kupna a sprzedaży, a fundusze zarządzane aktywnie często pobierają od 0,50% do 1,50%. W 2025 roku 79% aktywnie zarządzanych amerykańskich funduszy dużych spółek wypadło gorzej niż S&P 500. Niskie koszty nie usuwają ryzyka, bo S&P 500 spadł o 57% w kryzysie finansowym 2007–2009 i o 34% w krachu COVID-19 w 2020 roku, więc ETF-y nadają się do pieniędzy, które mogą zostać zainwestowane przez wiele lat.
Inwestowanie przez wiele lat zaczyna się od czterech kroków, które wszędzie wyglądają tak samo: otwarcia rachunku u regulowanego brokera, wpłaty pieniędzy, wyboru ETF-u i złożenia zlecenia kupna. Rachunek zależy od kraju. Początkujący w Polsce korzystają z platform takich jak Trade Republic, Saxo czy Degiro, z planów oszczędzania w ETF-y, takich jak te oferowane przez XTB czy Saxo, oraz z rachunków z ulgą podatkową, czyli kont emerytalnych IKE i IKZE. Inwestorzy detaliczni w Polsce nie mogą kupować ETF-ów notowanych w USA, ale wersje UCITS, które odwzorowują te same indeksy, są notowane na giełdach europejskich.
Spośród tych funduszy początkujący wybiera pierwszy ETF według pięciu kryteriów: indeksu, expense ratio, wielkości funduszu, metody replikacji i wyboru między akumulacją a dystrybucją. Platforma jest na końcu, a początkujący ocenia ją według czterech czynników: oferty ETF-ów, łącznego kosztu, regulacji i typu rachunku, który oferuje.
Co sprowadza cię dziś do tego poradnika?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle innych czytelników.
Czym jest ETF?
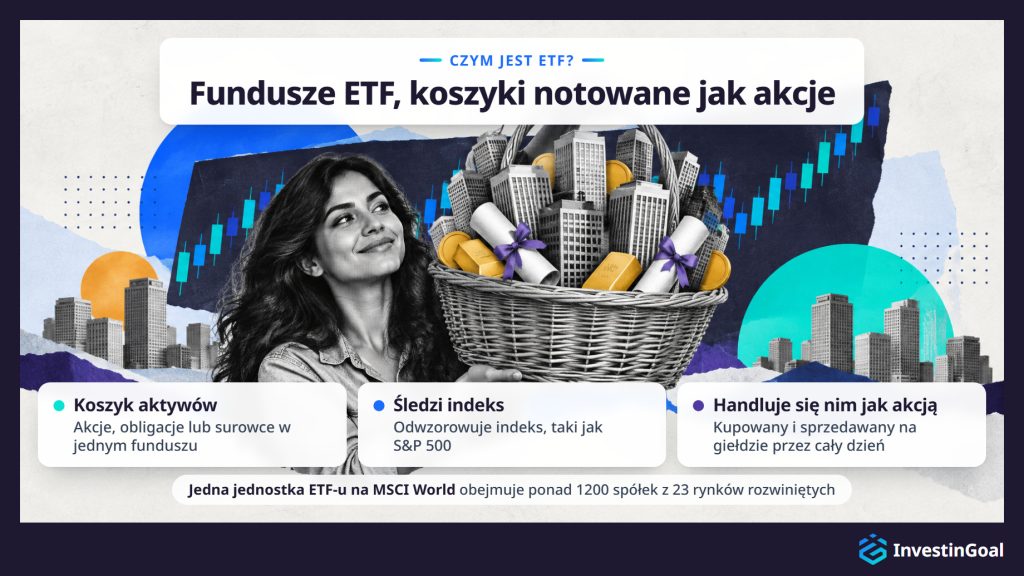
ETF (exchange-traded fund) to fundusz inwestycyjny, który trzyma koszyk aktywów, takich jak akcje, obligacje czy surowce, i jest notowany na giełdzie jak pojedyncza akcja. Jeden zakup ETF-u daje inwestorowi ekspozycję na dziesiątki lub tysiące papierów wartościowych w jednej transakcji, zamiast kupowania akcji spółek jedna po drugiej.
Dostawca ETF-ów tworzy fundusz, który trzyma zestaw aktywów dobranych tak, by odwzorowywać wyniki indeksu, czyli listy papierów wartościowych mierzącej rynek, takiej jak S&P 500 czy MSCI World. S&P 500 obejmuje 500 największych spółek notowanych w USA według kapitalizacji rynkowej. Do największych dostawców należą iShares, marka ETF-ów należąca do BlackRock (największego zarządzającego aktywami na świecie), Vanguard (drugi co do wielkości) i Amundi (największy w Europie). Inwestorzy kupują i sprzedają jednostki funduszu na giełdzie, tak samo jak akcje dowolnej spółki giełdowej. Cena jednostki ETF-u zmienia się przez cały dzień handlu wraz z podażą i popytem, ale ściśle odzwierciedla wartość aktywów, które fundusz trzyma.
Taka konstrukcja daje początkującym dywersyfikację, czyli rozłożenie pieniędzy na wiele papierów wartościowych, jednym zakupem. Zamiast badać i kupować dziesiątki pojedynczych akcji, by zbudować zrównoważony portfel, inwestor może kupić jeden szeroki ETF i od razu posiadać proporcjonalny kawałek każdej spółki z danego indeksu. Jedna jednostka ETF-u na FTSE 100 daje na przykład ekspozycję na 100 największych spółek notowanych na Londyńskiej Giełdzie Papierów Wartościowych. Jedna jednostka ETF-u na MSCI World obejmuje ponad 1200 spółek z 23 rynków rozwiniętych.
ETF-y należą do szerszej kategorii funduszy zbiorczych. W przeciwieństwie do innych funduszy są notowane na giełdzie, a inwestorzy mogą je kupować lub sprzedawać o każdej porze, gdy rynek jest otwarty, po cenie, którą rynek oferuje w danej chwili. Początkujący, który chce inwestować w ETF-y, kupuje je przez brokera, tak samo jak akcje.
Jak ETF odwzorowuje indeks?
ETF odwzorowuje indeks, trzymając te same papiery wartościowe w tych samych proporcjach co indeks, który śledzi, więc wyniki funduszu z czasem dokładnie odzwierciedlają wyniki indeksu.
Czytaj dalej
Ten proces nazywa się replikacją indeksu i ma dwie główne formy. Replikacja fizyczna oznacza, że ETF kupuje i trzyma wszystkie papiery wartościowe z indeksu albo ich reprezentatywną próbkę. Fizycznie replikowany ETF na S&P 500 trzyma na przykład akcje wszystkich 500 spółek z S&P 500, w wagach zgodnych z indeksem. Gdy dostawca indeksu zmienia jego skład, ETF dostosowuje swoje aktywa.
Replikacja syntetyczna działa inaczej, bo zamiast kupować papiery wartościowe, ETF zawiera umowę swap z kontrahentem, zwykle bankiem, który zobowiązuje się wypłacać stopę zwrotu indeksu. Dostawcy rzadziej stosują replikację syntetyczną w funduszach na szerokie rynki, a częściej na rynki lub surowce, do których trudno uzyskać dostęp.
W obu przypadkach fundusz oblicza swoją wartość aktywów netto (NAV), czyli łączną wartość trzymanych aktywów, na koniec każdego dnia handlu. Cena rynkowa ETF-u na giełdzie może w ciągu dnia nieznacznie różnić się od NAV, ale arbitraż utrzymuje tę różnicę na niskim poziomie. Różnica między stopą zwrotu ETF-u a stopą zwrotu indeksu nazywa się tracking difference, a dla dobrze zarządzanych ETF-ów na szerokie indeksy, takie jak S&P 500, FTSE 100 czy MSCI World, jest to zwykle ułamek punktu procentowego rocznie.
Każdy ETF podaje metodę replikacji w swoim factsheecie, czyli zestawieniu, które dostawca publikuje dla każdego funduszu, obok indeksu, który fundusz śledzi, i jego rocznego kosztu. Te dane obejmują część wiedzy o tym, jak działają ETF-y, którą początkujący powinien znać przed zakupem pierwszego funduszu.
Czym różni się ETF od funduszu inwestycyjnego?
ETF różni się od funduszu inwestycyjnego głównie sposobem, w jaki inwestorzy go kupują i sprzedają. ETF-y są notowane na giełdzie przez cały dzień po zmieniających się cenach rynkowych, a jednostki funduszu inwestycyjnego można kupić i sprzedać tylko raz dziennie, po wartości aktywów netto funduszu na zamknięcie. ETF-y mają też zwykle niższe expense ratio i nie wymagają minimalnej inwestycji poza ceną jednej jednostki.
Czytaj dalej
Handel w ciągu dnia to najbardziej widoczna różnica, bo zlecenie na ETF realizuje się w kilka sekund po aktualnej cenie rynkowej. Gdy inwestor kupuje fundusz inwestycyjny, fundusz realizuje zlecenie po zamknięciu rynku, po NAV z końca dnia. Dla inwestorów długoterminowych ta różnica często nie ma w praktyce znaczenia, ale daje ETF-om większą elastyczność tym, którzy chcą kontrolować dokładną cenę, jaką płacą.
Koszt to druga różnica, bo ETF-y na szerokie indeksy często pobierają expense ratio od 0,03% do 0,20% rocznie. Według Morningstar US Fund Fee Study 2026 średnie expense ratio aktywnych amerykańskich funduszy akcji, ważone aktywami, wyniosło w 2025 roku 0,58%, wobec 0,09% dla funduszy na szerokie indeksy, a wiele aktywnych funduszy nadal pobiera od 0,50% do 1,50%. Nawet wśród funduszy inwestycyjnych śledzących indeksy ETF-y mają zwykle niewielką przewagę kosztową dzięki swojej strukturze.
Dostępność to trzecia różnica, bo wiele funduszy inwestycyjnych wymaga minimalnej pierwszej wpłaty, czasem od 4 000 zł do 12 000 zł lub więcej. ETF-y nie mają takiego minimum. Koszt wejścia to cena jednej jednostki, która dla ETF-ów na szerokie indeksy waha się od około 40 zł do kilku tysięcy złotych.
Efektywność podatkowa to czwarta różnica w USA, bo sposób, w jaki ETF-y obsługują umorzenia, zwykle powoduje mniej opodatkowanych wypłat zysków kapitałowych niż w funduszach inwestycyjnych. Ta przewaga ma mniejsze znaczenie w Polsce, gdzie obowiązują inne zasady podatkowe.
Oba produkty mogą śledzić ten sam indeks, trzymać te same papiery wartościowe i przynosić podobne wyniki. Dla początkującego wybór między ETF-em a funduszem inwestycyjnym sprowadza się do elastyczności handlu, kosztu i rachunku, na którym są trzymane. Poniższa tabela porównuje oba produkty pod względem handlu, typowego expense ratio, minimalnej inwestycji, efektywności podatkowej w USA i kontroli ceny.
| Kryterium | ETF | Fundusz inwestycyjny |
|---|---|---|
| Handel | W ciągu dnia na giełdzie, po bieżących cenach rynkowych | Raz dziennie, po NAV z końca dnia |
| Typowe expense ratio | 0,03%–0,20% (indeks szerokiego rynku) | 0,50%–1,50% (zarządzanie aktywne) |
| Minimalna inwestycja | Cena jednej jednostki (od około 40 zł do kilku tysięcy złotych), lub mniej przy jednostkach ułamkowych | Często 4 000 zł–12 000 zł |
| Efektywność podatkowa (USA) | Zazwyczaj wyższa (mniej wypłat zysków kapitałowych) | Zazwyczaj niższa (umorzenia mogą wywołać zdarzenia podatkowe) |
| Kontrola ceny | Wybierasz dokładną cenę zleceniem rynkowym lub z limitem | Otrzymujesz NAV obliczony po zamknięciu rynku |
Jakie są główne rodzaje ETF-ów, w które mogą inwestować początkujący?
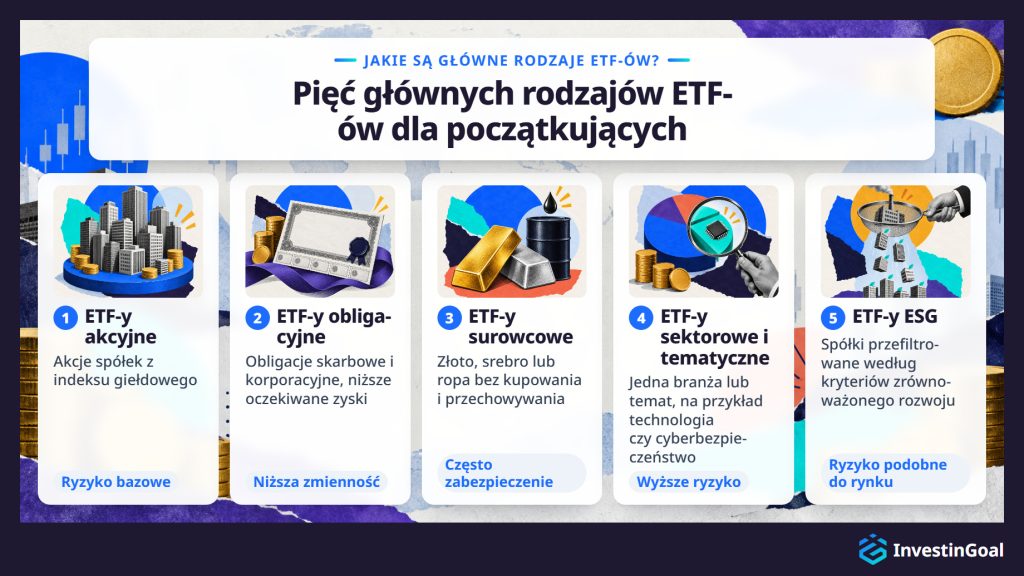
Główne rodzaje ETF-ów, w które mogą inwestować początkujący, to ETF-y akcyjne, obligacyjne, surowcowe, sektorowe i tematyczne oraz ESG, a każdy z nich daje ekspozycję na inną klasę aktywów lub inny temat inwestycyjny przez jeden fundusz.
ETF-y akcyjne to najczęściej trzymana kategoria. Śledzą indeksy giełdowe i dają inwestorowi udział w szerokim koszyku akcji spółek. ETF akcyjny na FTSE 100 trzyma 100 największych spółek notowanych w Wielkiej Brytanii. ETF akcyjny na S&P 500 trzyma 500 największych spółek notowanych w USA. ETF akcyjny na MSCI World trzyma ponad 1200 spółek z 23 krajów rozwiniętych. Dla większości nowych inwestorów jeden szeroki ETF akcyjny jest punktem startu portfela.
ETF-y obligacyjne trzymają portfele papierów o stałym dochodzie, takich jak obligacje skarbowe czy korporacyjne. Oferują niższe oczekiwane zyski niż ETF-y akcyjne, ale też niższą zmienność, co czyni je przydatnymi do dywersyfikacji lub dla inwestorów z krótszym horyzontem. ETF śledzący Bloomberg Global Aggregate Bond Index trzyma na przykład obligacje skarbowe i korporacyjne o ratingu inwestycyjnym z rynków rozwiniętych i wschodzących.
ETF-y surowcowe dają ekspozycję na surowce fizyczne, takie jak złoto, srebro czy ropa, bez konieczności ich kupowania i przechowywania. ETF na złoto śledzi na przykład cenę sztabek złota. Inwestorzy często używają ETF-ów surowcowych jako zabezpieczenia przed inflacją lub niepewnością rynku.
ETF-y sektorowe i tematyczne skupiają się na konkretnej branży (takiej jak technologia, ochrona zdrowia czy czysta energia) lub konkretnym temacie inwestycyjnym (takim jak sztuczna inteligencja czy cyberbezpieczeństwo). Są bardziej skoncentrowane niż ETF-y na szerokie rynki, więc niosą wyższe ryzyko sektorowe obok wyższego potencjalnego zysku w tym sektorze.
ETF-y ESG stosują do swoich aktywów kryteria selekcji środowiskowe, społeczne i ładu korporacyjnego, a spółki, które nie spełniają określonych progów zrównoważonego rozwoju lub etyki, wykluczają. ETF ESG na FTSE 100 trzymałby na przykład przefiltrowaną część standardowego indeksu na podstawie ocen ESG.
Każdy rodzaj pełni inną rolę w portfelu, a początkujący nie musi trzymać wszystkich. Większość nowych inwestorów zaczyna od szerokiego ETF-u akcyjnego i dopiero później dodaje inne rodzaje ETF-ów. Poniższa tabela podsumowuje, co trzyma każdy rodzaj, przykładowy indeks i ryzyko w porównaniu z szerokim rynkiem.
| Rodzaj ETF-u | Co trzyma | Przykładowy indeks | Ryzyko wobec szerokiego rynku |
|---|---|---|---|
| ETF akcyjny | Akcje spółek z indeksu giełdowego | S&P 500, MSCI World, FTSE 100 | Punkt odniesienia (to szeroki rynek) |
| ETF obligacyjny | Obligacje skarbowe i/lub korporacyjne | Bloomberg Global Aggregate Bond | Niższa zmienność, niższy oczekiwany zysk |
| ETF surowcowy | Surowce fizyczne (złoto, srebro, ropa) | Cena sztabek złota | Inny profil ryzyka, często używany jako zabezpieczenie |
| ETF sektorowy / tematyczny | Spółki z jednej branży lub tematu | MSCI World Information Technology | Wyższe (koncentracja w jednym sektorze) |
| ETF ESG | Spółki przefiltrowane według kryteriów zrównoważonego rozwoju | FTSE 100 ESG Select | Podobne do szerokiego rynku, nieco węższy wybór |
Czym różnią się ETF-y akumulujące od dystrybuujących?
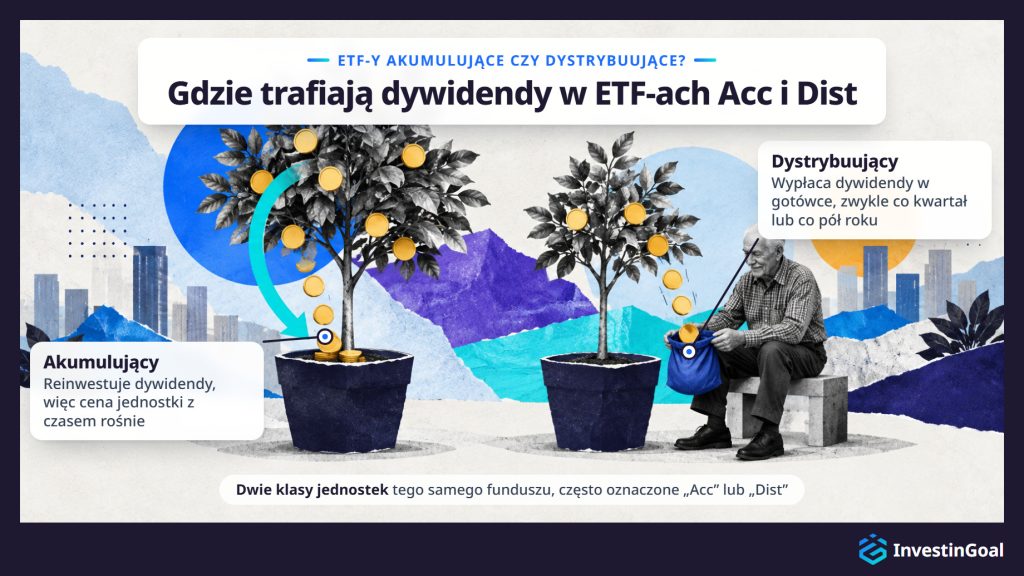
ETF akumulujący reinwestuje dywidendy w fundusz, co z czasem podnosi cenę jednostki, a ETF dystrybuujący wypłaca dywidendy inwestorowi w gotówce w regularnych odstępach. Różnica ma największe znaczenie dla inwestorów z UE i Wielkiej Brytanii, którzy zwykle mogą wybierać między obiema wersjami tego samego funduszu. Te dwie wersje nazywają się klasami jednostek, a ich opodatkowanie zależy od rachunku, na którym są trzymane.
Czytaj dalej
Różnica zmienia sposób, w jaki procentuje twój zysk. W ETF-ie akumulującym fundusz reinwestuje dywidendy automatycznie. Nie dostajesz wypłat w gotówce, ale wartość każdej jednostki rośnie z czasem, bo fundusz dodaje dywidendy do swoich aktywów. Jest to zazwyczaj prostsze, jeśli zależy ci na długoterminowym wzroście, bo nie trzeba ręcznie reinwestować małych dywidend.
W ETF-ie dystrybuującym fundusz wypłaca dywidendy na twój rachunek maklerski, zwykle co kwartał lub co pół roku. Potem sam decydujesz, czy je reinwestować, czy wydać. Taka konstrukcja pasuje tym, którzy chcą regularnego dochodu z portfela.
Wybór między akumulacją a dystrybucją jest szczególnie widoczny wśród ETF-ów UCITS, czyli europejskich funduszy, które podlegają wspólnym zasadom UE, gdzie większość dużych funduszy oferuje obie klasy jednostek pod tą samą nazwą, często oznaczone w nazwie funduszu jako „Acc” lub „Dist”. Inwestorzy z UE i Wielkiej Brytanii spotykają ten wybór za każdym razem, gdy wybierają ETF na giełdzie europejskiej. ETF-y notowane w USA prawie zawsze wypłacają dywidendy, więc wybór ma mniejsze znaczenie dla inwestorów amerykańskich.
Opodatkowanie ETF-ów akumulujących i dystrybuujących różni się w zależności od kraju i typu rachunku.
Dlaczego ETF-y to dobra inwestycja dla początkujących?
ETF-y to dobra inwestycja dla początkujących, bo łączą szeroką dywersyfikację, niskie opłaty roczne i prosty handel w jednym produkcie, który nie wymaga ani umiejętności wybierania akcji, ani dużego kapitału na start.
Dywersyfikacja pojawia się już przy pierwszym zakupie, bo szeroki ETF rozkłada twoje pieniądze na setki lub tysiące spółek. Jeden ETF robi to natychmiast, niezależnie od tego, czy śledzi S&P 500, MSCI World czy FTSE 100. To usuwa ryzyko, że słabe wyniki jednej spółki zniszczą portfel, a to główne niebezpieczeństwo kupowania pojedynczych akcji.
Niskie expense ratio sprawia, że ta dywersyfikacja jest tania. ETF-y na szerokie indeksy pobierają zwykle od 0,03% do 0,20% rocznie, więc inwestor z 40 000 zł w taniym ETF-ie płaci w opłatach funduszu od 12 zł do 80 zł rocznie. Dla porównania fundusze zarządzane aktywnie często pobierają od 0,50% do 1,50%. Według SPIVA U.S. Scorecard firmy S&P Dow Jones Indices 79% aktywnie zarządzanych amerykańskich funduszy dużych spółek wypadło w 2025 roku gorzej niż S&P 500. W ciągu 15 lat do grudnia 2024 roku w żadnej kategorii amerykańskich funduszy akcji większość zarządzających aktywnie nie pokonała swojego benchmarku.
Prostota wynika z kupowania ETF-u tak samo jak pojedynczej akcji. Składasz zlecenie przez platformę maklerską, a transakcja realizuje się w kilka sekund. Nie trzeba badać poszczególnych spółek, czytać raportów finansowych ani próbować trafić w moment na rynku.
Przejrzystość jest wbudowana, bo ETF-y publikują pełną listę swoich aktywów każdego dnia. Zawsze dokładnie wiesz, co posiadasz.
Płynność zapewnia giełda, na której możesz kupować i sprzedawać ETF-y o każdej porze, gdy rynek jest otwarty. Nie ma okresu blokady ani opóźnienia w umorzeniu.
Te zalety sprawiają, że ETF-y są domyślnym punktem startu dla początkujących na większości rozwiniętych rynków. Nie usuwają ryzyka strat, bo cały rynek może spaść.
Która zaleta ETF-ów jest dla ciebie najważniejsza?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle innych czytelników.
Jaka jest minimalna kwota potrzebna do inwestowania w ETF-y?
Minimalna kwota potrzebna do inwestowania w ETF-y to cena jednej jednostki, od około 40 zł do kilku tysięcy złotych w zależności od funduszu, a wiele platform oferuje dziś jednostki ułamkowe lub automatyczne plany oszczędzania od 1 € lub 25 £ miesięcznie.
Czytaj dalej
W USA większość brokerów internetowych pozwala kupować jednostki ułamkowe ETF-ów, co oznacza, że możesz zainwestować 5 $ lub 10 $ w ETF, którego pełna cena jednostki wynosi 400 $. Brokerzy w USA często wymagają 0 $ na otwarcie rachunku, a wielu nie pobiera prowizji od transakcji na ETF-ach.
W UE Trade Republic i Scalable Capital oferują plany oszczędzania w ETF-y od 1 € miesięcznie. Obie platformy to neobrokerzy, czyli brokerzy internetowi, którzy działają głównie przez aplikację mobilną. Plan oszczędzania inwestuje stałą kwotę w wybrany ETF w regularnych odstępach, więc inwestor nie musi trafiać w moment zakupu ani wcześniej odkładać jednorazowej sumy.
W Wielkiej Brytanii wiele platform oferuje regularne inwestowanie od 25 £ miesięcznie przez rachunek Stocks and Shares ISA lub zwykły rachunek inwestycyjny. Minimalna wpłata na otwarcie rachunku zależy od platformy, ale często wynosi od 0 £ do 100 £.
Jednostki ułamkowe, handel bez prowizji i automatyczne plany oszczędzania obniżyły próg wejścia do jednocyfrowych kwot w USA, UE i Wielkiej Brytanii.
Ile kosztuje inwestowanie w ETF-y?
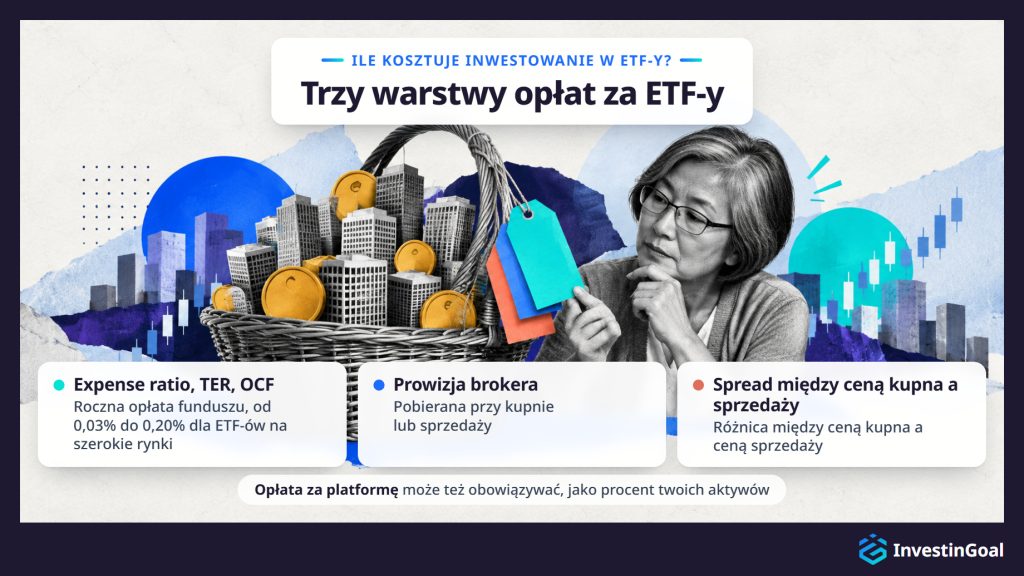
Koszt inwestowania w ETF-y ma trzy warstwy: roczne expense ratio funduszu (zwykle od 0,03% do 0,20% dla ETF-ów na szerokie rynki, czyli od 1,20 zł do 8,00 zł rocznie na każde 4 000 zł zainwestowane), prowizję brokera przy kupnie lub sprzedaży i spread między ceną kupna a sprzedaży w chwili transakcji. Ten sam roczny koszt funduszu nazywa się expense ratio w USA oraz TER (total expense ratio) lub OCF (ongoing charges figure) w Europie i Wielkiej Brytanii. Trzy nazwy oznaczają ten sam koszt.
Expense ratio to najważniejszy koszt do zrozumienia. Fundusz pobiera go automatycznie ze swoich aktywów, więc nigdy nie widzisz osobnego rachunku. Zmniejsza on stopę zwrotu funduszu o niewielką kwotę każdego roku. ETF z expense ratio 0,07% kosztuje 2,80 zł rocznie na każde 4 000 zł zainwestowane, a fundusz zarządzany aktywnie z opłatą 1,00% kosztuje 40,00 zł za tę samą kwotę. Na przestrzeni dekad procent składany powiększa tę różnicę.
Prowizje brokerów to druga warstwa. Od końca 2019 roku, gdy Charles Schwab, Fidelity i TD Ameritrade zrezygnowali z prowizji od transakcji na ETF-ach notowanych w USA, handel bez prowizji stał się standardem wśród dużych amerykańskich brokerów internetowych. W Europie neobrokerzy pobierają często od 0 € do 1 € za transakcję, a tradycyjne banki mogą pobierać od 5 € do 15 €. W Wielkiej Brytanii platformy takie jak Trading 212 i InvestEngine oferują inwestowanie w ETF-y bez prowizji, a Hargreaves Lansdown pobiera 6,95 £ za transakcję online, Interactive Investor zaś 3,99 £, i obie oferują regularne inwestowanie miesięczne bez opłaty za zlecenie. Może też obowiązywać opłata za platformę, szczególnie w Wielkiej Brytanii, i jest to procent aktywów, które trzymasz na platformie.
Spread między ceną kupna a sprzedaży to trzecia warstwa. Jest to różnica między ceną, po której możesz kupić ETF, a ceną, po której możesz go sprzedać w danej chwili. Dla dużych, płynnych ETF-ów śledzących główne indeksy spread to zwykle kilka centów na jednostkę i ma niewielki wpływ. Dla mniejszych lub mniej płynnych ETF-ów spread może być szerszy.
ETF-y kosztują znacznie mniej niż fundusze zarządzane aktywnie. Niskie expense ratio, malejące prowizje i wąskie spready sprawiają, że ETF-y to jedna z najtańszych inwestycji dostępnych dla inwestorów detalicznych. Razem z opłatą za platformę te trzy warstwy tworzą opłaty za ETF-y, które płaci początkujący, a poniższa tabela porównuje je w USA, UE i Wielkiej Brytanii.
| Warstwa kosztu | USA | UE | Wielka Brytania |
|---|---|---|---|
| Roczna opłata funduszu | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Prowizja brokera | 0 $ u większości dużych brokerów (od 2019 roku) | 0 €–1 € u neobrokerów; 5 €–15 € w tradycyjnych bankach | 0 £ w Trading 212, InvestEngine; 3,99 £–6,95 £ u pozostałych |
| Opłata za platformę | Rzadka | Różna; niektórzy neobrokerzy jej nie pobierają | Częsta (procent aktywów lub stała opłata roczna) |
| Spread między ceną kupna a sprzedaży | Kilka centów na jednostkę dla dużych, płynnych ETF-ów we wszystkich jurysdykcjach; szerszy dla mniejszych lub mniej płynnych ETF-ów | ||
Jak opodatkowane są ETF-y?
ETF-y są opodatkowane zgodnie z krajem rezydencji inwestora i typem rachunku, na którym są trzymane, a w Polsce IKE lub IKZE zmniejsza lub odracza podatek od zysków kapitałowych i dywidend.
Czytaj dalej
W Polsce zyski są opodatkowane stawką 19%, zarówno w ETF-ach UCITS, jak i w ETF-ach amerykańskich. Ma też znaczenie platforma, na której jest rachunek, bo polski broker oblicza 19% i wystawia formularz PIT-8C, ale inwestor i tak sam składa PIT-38, a przy brokerze zagranicznym sam wylicza wszystko. Od dywidend wypłacanych przez spółki amerykańskie ETF-om z siedzibą w Europie pobierany jest też podatek u źródła, który USA pobierają od razu przy wypłacie. To częściowo dlatego wiele europejskich ETF-ów ma siedzibę w Irlandii, gdzie korzystna umowa podatkowa z USA obniża stawkę.
Przepisy podatkowe zmieniają się w zależności od kraju i z czasem. Dla podatków wybór rachunku często ma większe znaczenie niż wybór ETF-u, a odpowiedni rachunek z ulgą podatkową może z biegiem lat obniżyć podatek, który płaci inwestor.
Jakie są ryzyka inwestowania w ETF-y?
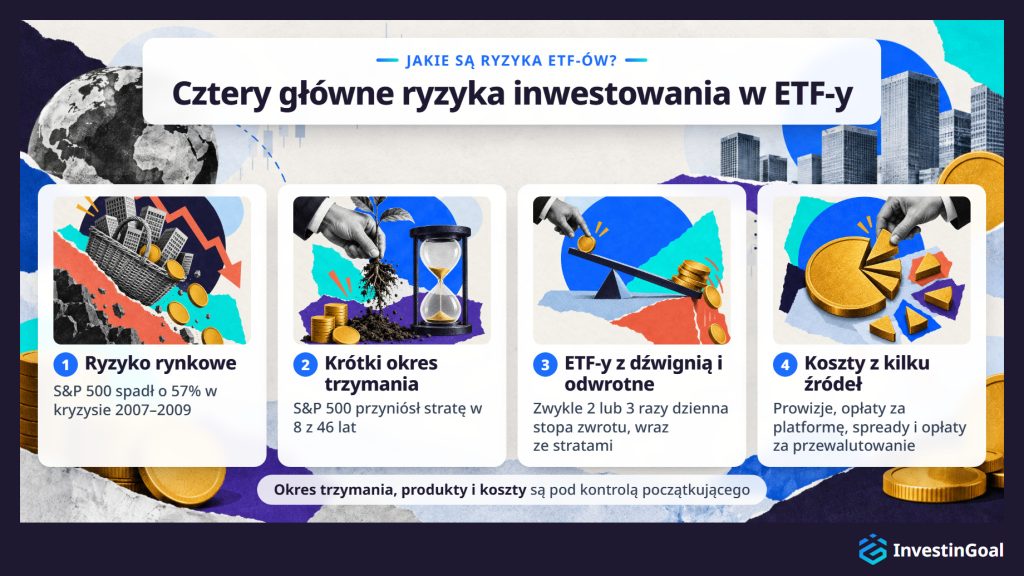
Główne ryzyka inwestowania w ETF-y to ryzyko rynkowe, krótki okres trzymania, ETF-y z dźwignią i odwrotne oraz koszty z kilku źródeł. Cały indeks może spaść, a spadki szerokiego rynku o 30–50% zdarzały się w przeszłości. Krótki okres trzymania zwiększa prawdopodobieństwo straty, ETF-y z dźwignią i odwrotne wzmacniają straty i nie nadają się dla początkujących, a opłaty, których nikt nie pilnuje, mogą pochłonąć dużą część zysków.
- Ryzyko rynkowe jest najbardziej podstawowe, bo ETF śledzący S&P 500 lub MSCI World spada, gdy spadają te rynki. Dywersyfikacja zmniejsza wpływ spadku pojedynczej spółki, ale nie chroni przed szerokimi bessami. W kryzysie finansowym 2007–2009 S&P 500 spadł o 57% od szczytu z października 2007 roku do dna z marca 2009 roku, według danych Rezerwy Federalnej. W krachu COVID-19 S&P 500 spadł o 34% między 19 lutego a 23 marca 2020 roku, a spadek ten trwał zaledwie 23 dni handlowe.
- Krótki okres trzymania zwiększa prawdopodobieństwo straty. Od 1980 do 2025 roku S&P 500 przyniósł stratę w 8 z 46 lat kalendarzowych z uwzględnieniem dywidend, czyli mniej więcej raz na sześć lat. W dłuższych okresach prawdopodobieństwo straty gwałtownie maleje, ale nie spada do zera. Anarkulova, Cederburg i O’Doherty zbadali dane z giełd 39 krajów rozwiniętych z lat 1841–2019 w artykule opublikowanym w Journal of Financial Economics. Wykazali, że nawet w horyzoncie 30 lat inwestor ma około 12% prawdopodobieństwa ujemnej realnej stopy zwrotu. Dlatego ETF-y to z natury inwestycja długoterminowa i dlatego początkujący nie powinni inwestować pieniędzy, które mogą być im potrzebne w krótkim terminie.
- ETF-y z dźwignią i odwrotne to produkty, których początkujący powinni całkowicie unikać. ETF-y z dźwignią używają instrumentów pochodnych, by pomnożyć dzienną stopę zwrotu indeksu, zwykle razy 2 lub razy 3, co mnoży też straty. ETF-y odwrotne mają zarabiać, gdy indeks spada, a tracą na wartości, gdy indeks rośnie. Oba to instrumenty handlu krótkoterminowego, a nie inwestycje długoterminowe, i ponieważ ich stopa zwrotu resetuje się każdego dnia, mogą przynosić straty nawet wtedy, gdy indeks kończy okres tam, gdzie zaczął.
- Koszty z kilku źródeł się sumują. Expense ratio poszczególnych ETF-ów jest niskie, ale łączny koszt inwestowania obejmuje też prowizje brokerów, opłaty za platformę, spready i opłaty za przewalutowanie. Inwestor, który nie zna tych warstw, może stracić więcej zysku, niż się spodziewał, zwłaszcza przy częstych małych zakupach.
ETF-y na szerokie indeksy trzymane przez długie okresy przynosiły w przeszłości wysokie zyski, ale wyniki z przeszłości nie gwarantują przyszłych. Początkujący może kontrolować trzy z czterech ryzyk ETF-ów: okres trzymania, wybór produktów i koszty.
Czy przed przeczytaniem tej części było dla ciebie jasne, że szeroki ETF może stracić ponad 50% w czasie krachu?
Wybierz jedną odpowiedź i zobacz, jak wypada na tle innych czytelników.
Jak początkujący zaczynają inwestować w ETF-y?
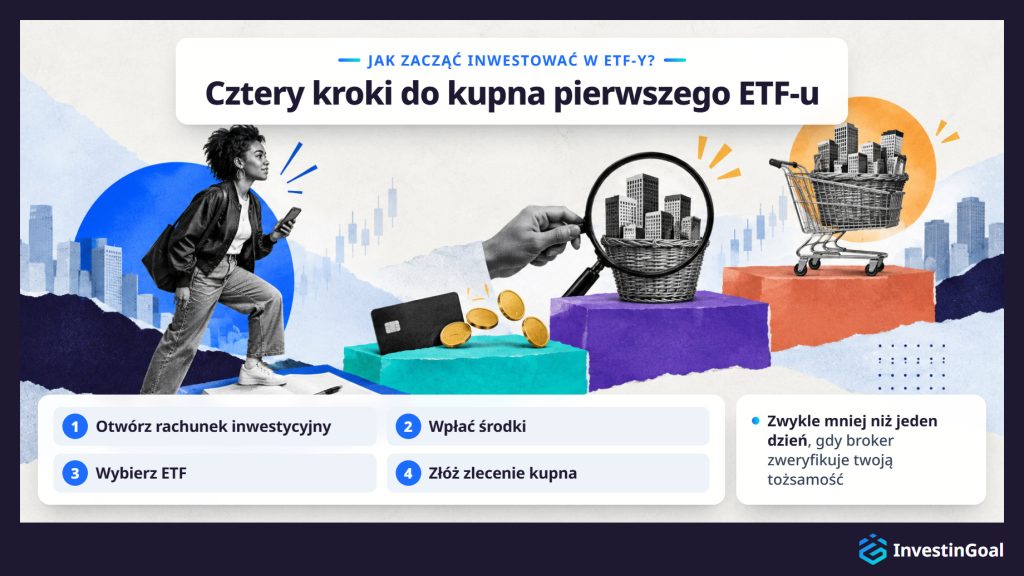
Początkujący zaczynają inwestować w ETF-y, otwierając rachunek u regulowanego brokera, wpłacając pieniądze, wybierając ETF i składając zlecenie kupna, co zwykle zajmuje mniej niż jeden dzień, gdy broker zweryfikuje ich tożsamość.
- Otwórz rachunek inwestycyjny. Wybierz platformę regulowaną w Polsce lub w innym kraju UE i zarejestruj się, co oznacza wysłanie dokumentów tożsamości, by platforma mogła zweryfikować twój rachunek, jak wymagają przepisy o przeciwdziałaniu praniu pieniędzy. Twój kraj i sytuacja podatkowa decydują o typie rachunku: zwykły rachunek maklerski albo IKE lub IKZE.
- Wpłać środki. Gdy broker zweryfikuje twój rachunek, przelej pieniądze z konta bankowego. Większość platform księguje wpłaty w ciągu jednego dnia roboczego, a niektóre oferują natychmiastowe wpłaty kartą debetową lub natychmiastowym przelewem bankowym.
- Wybierz ETF. Wyszukaj ETF po nazwie funduszu, jego symbolu giełdowym lub kodzie ISIN, za pomocą wyszukiwarki, którą ma każda platforma. Jeśli nie wiesz jeszcze, który ETF kupić, podejmij tę decyzję przed złożeniem zlecenia.
- Złóż zlecenie kupna. Wpisz liczbę jednostek albo kwotę pieniędzy, jeśli platforma oferuje jednostki ułamkowe, i wybierz typ zlecenia. Zlecenie rynkowe kupuje od razu po aktualnej cenie rynkowej. Zlecenie z limitem ustala maksymalną cenę, jaką jesteś gotów zapłacić, i realizuje się tylko wtedy, gdy rynek osiągnie tę cenę. Dla płynnych ETF-ów na szerokie rynki zlecenie rynkowe w normalnych godzinach handlu zwykle wystarcza.
Te cztery kroki są takie same w każdym kraju. Typ rachunku, przepisy i platformy zmieniają się z kraju na kraj i kształtują to, jak początkujący zaczynają inwestować w ETF-y w Polsce.
Najprostszy zestaw z ETF-ami wymaga dwóch decyzji: jednego szerokiego funduszu globalnego i jednej platformy. Potem pracę wykonuje automatyczny zakup co miesiąc, bez rebalansowania i bez zmian w alokacji.
 Filippo UcchinoWspółzałożyciel, dyrektor generalny i redaktor naczelny InvestinGoal
Jak początkujący inwestują w ETF-y w Polsce?
W Polsce początkujący inwestują w ETF-y, otwierając rachunek na platformie takiej jak Trade Republic, Saxo czy Degiro, i kupują ETF-y UCITS, często przez automatyczne plany oszczędzania.
Czytaj dalej
Zasady sprzedaży produktów inwestycyjnych inwestorom detalicznym w całej Unii Europejskiej pochodzą z MiFID II, czyli dyrektywy w sprawie rynków instrumentów finansowych. MiFID II wymaga od brokerów ujawnienia wszystkich kosztów przed inwestycją klienta. Przed sprzedażą produktu złożonego broker musi też sprawdzić, czy klient ma wiedzę potrzebną do jego zrozumienia. W Polsce te zasady egzekwuje Komisja Nadzoru Finansowego (KNF), a platforma z licencją z innego kraju UE może też obsługiwać inwestorów w Polsce na podstawie paszportu europejskiego. Jeśli upadnie platforma z licencją w Polsce, System Rekompensat, prowadzony przez KDPW, polski centralny depozyt papierów wartościowych, wypłaca jej klientom środki do określonego limitu. Klientów platformy z licencją z innego kraju UE obejmuje system rekompensat tego kraju.
Plany oszczędzania w ETF-y to wyróżniająca cecha rynku europejskiego. Pozwalają ustawić cykliczne zakupy wybranego ETF-u za stałą kwotę w stałych odstępach (co tydzień, co miesiąc lub co kwartał), a wielu neobrokerów oferuje te plany bez opłat transakcyjnych. Plan oszczędzania automatyzuje inwestowanie i eliminuje potrzebę trafiania w moment zakupu, co dobrze pasuje do regularnego inwestowania małych kwot. W Polsce plany oszczędzania w ETF-y oferują XTB, od 50 złotych, eToro, od 25 USD, oraz Saxo.
Inwestorzy w Polsce kupują ETF-y UCITS, które podlegają wspólnym ramom UE ze standardami dywersyfikacji, przejrzystości i ochrony inwestorów. iShares, Vanguard, Amundi, Xtrackers i inni więksi dostawcy oferują szerokie oferty ETF-ów UCITS, notowanych na giełdach takich jak Euronext, XETRA i Borsa Italiana. Inwestorzy w Polsce mogą też trzymać ETF-y na IKE lub IKZE, czyli rachunku z ulgą podatkową.
Czy polscy inwestorzy mogą kupować ETF-y amerykańskie?
Nie. Polscy inwestorzy detaliczni nie mogą kupować ETF-ów notowanych w USA, bo fundusz sprzedawany im wymaga krótkiego standardowego dokumentu, którego ETF-y notowane w USA nie mają. W UE jest to Kluczowy Dokument Informacyjny (KID) wymagany przez rozporządzenie PRIIPs.
Popularne ETF-y notowane w USA nie są więc dostępne dla inwestorów detalicznych w Polsce. Należą do nich VOO (Vanguard S&P 500), SPY (SPDR S&P 500 ETF, zarządzany przez State Street Global Advisors) i VTI (Vanguard Total Stock Market), o których często wspominają amerykańskie poradniki inwestycyjne.
Jednak odpowiedniki UCITS niemal każdego dużego amerykańskiego ETF-u są dostępne na giełdach europejskich. Vanguard, iShares i inni dostawcy oferują wersje UCITS swoich najpopularniejszych funduszy, które śledzą te same indeksy z porównywalnymi wynikami. ETF UCITS na S&P 500 śledzi na przykład ten sam indeks co VOO czy SPY i przynosi niemal identyczne zyski, a niewielka różnica wynika z metod odwzorowania i opłat.
Wiele z tych odpowiedników UCITS ma siedzibę w Irlandii, która ma korzystną umowę o podatku u źródła z USA. Irlandzka siedziba obniża podatek u źródła od dywidend wypłacanych przez spółki amerykańskie z 30% do 15%, co czyni irlandzkie ETF-y UCITS najbardziej efektywnym podatkowo sposobem trzymania akcji amerykańskich przez inwestorów w Polsce.
Jeśli amerykański poradnik poleca ETF po amerykańskim symbolu, poszukaj odpowiednika UCITS na swojej lokalnej giełdzie. Ekspozycja inwestycyjna jest taka sama, a w niektórych przypadkach wersja UCITS występuje zarówno w klasie akumulującej, jak i dystrybuującej, czyli w wyborze, którego wersja notowana w USA nie oferuje.
Jak początkujący wybierają swój pierwszy ETF?
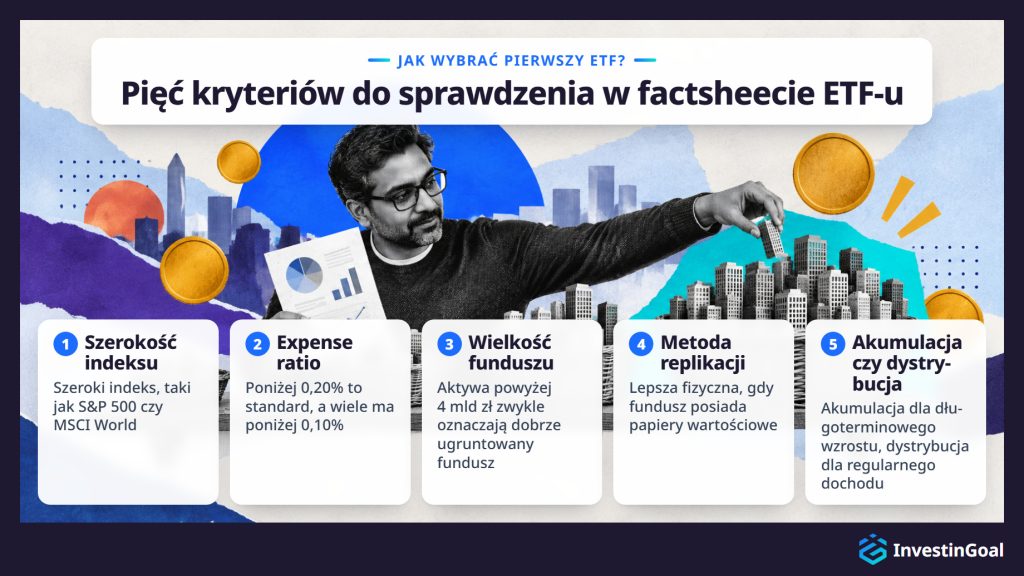
Początkujący wybierają pierwszy ETF, zaczynając od taniego funduszu indeksowego na szeroki rynek i sprawdzając go według pięciu kryteriów: indeksu, który śledzi, rocznego expense ratio, wielkości funduszu i płynności, metody replikacji (fizycznej lub syntetycznej) oraz tego, czy akumuluje, czy wypłaca dywidendy.
Szerokość indeksu to pierwsze kryterium, a pierwszy ETF powinien śledzić szeroki, dobrze zdywersyfikowany indeks, a nie wąski sektor czy temat. Trzy najczęstsze punkty startu to S&P 500 (500 największych spółek amerykańskich), MSCI World (tylko rynki rozwinięte) i indeks globalny rynków rozwiniętych i wschodzących, taki jak MSCI ACWI (All Country World Index) czy FTSE All-World. Im szerszy indeks, tym bardziej zdywersyfikowana inwestycja.
Expense ratio to drugie kryterium, bo spośród funduszy śledzących ten sam indeks ten z niższym expense ratio daje z czasem nieco wyższe zyski netto, przy pozostałych warunkach równych. Dla ETF-ów na szerokie rynki expense ratio poniżej 0,20% jest standardem, a wiele z nich ma poniżej 0,10%.
Wielkość funduszu to trzecie kryterium i wpływa na płynność oraz na to, jak długo fundusz przetrwa. Większe fundusze mają zwykle węższe spready, niższy tracking difference i mniejsze ryzyko zamknięcia. Fundusz z aktywami powyżej 4 mld zł jest zwykle dobrze ugruntowany. Fundusze poniżej 400 mln zł mogą mieć wyższe koszty transakcyjne i częściej są zamykane.
Metoda replikacji to czwarte kryterium, a większość nowych inwestorów powinna wybierać ETF-y z replikacją fizyczną, w których fundusz posiada papiery bazowe, zamiast ETF-ów syntetycznych, które używają umów swap. Replikacja fizyczna jest prostsza do zrozumienia i nie niesie ryzyka kontrahenta z umów swap.
Akumulacja czy dystrybucja to piąte kryterium, a wybór zależy od twoich celów i sytuacji podatkowej. ETF-y akumulujące są zwykle prostsze przy długoterminowym wzroście. ETF-y dystrybuujące pasują tym, którzy chcą regularnego dochodu.
Zastosowane razem, te pięć kryteriów zawęża wybór do krótkiej listy funduszy. Factsheet każdego ETF-u pokazuje wszystkie pięć, więc początkujący może wybrać ETF, porównując obok siebie kilka factsheetów.
Jak wybrać odpowiednią platformę do inwestowania w ETF-y?
Odpowiednią platformę do inwestowania w ETF-y wybierasz, sprawdzając cztery czynniki: ofertę dostępnych ETF-ów, łączną strukturę kosztów (opłaty transakcyjne, opłaty za platformę i ewentualne opłaty za przechowywanie), to, czy platforma jest regulowana w twoim kraju, oraz to, czy oferuje typ rachunku, którego potrzebujesz, taki jak IKE lub IKZE albo plan oszczędzania w ETF-y.
Oferta ETF-ów to pierwszy czynnik, bo platforma jest użyteczna tylko wtedy, gdy ma w ofercie ETF-y, które chcesz kupić. Niektóre platformy dają dostęp do tysięcy ETF-ów na wielu giełdach, a inne oferują mniejszy wybór. Dla ETF-ów na szerokie indeksy większość dużych platform ma wystarczające pokrycie, ale jeśli interesują cię konkretne ETF-y tematyczne lub regionalne, sprawdź przed otwarciem rachunku, czy platforma je ma.
Struktura kosztów to drugi czynnik, a łączny koszt korzystania z platformy obejmuje prowizje za transakcję, bieżące opłaty za platformę (procent aktywów albo stała opłata miesięczna lub roczna), opłaty za przechowywanie i ewentualne opłaty za przewalutowanie, gdy kupujesz ETF-y w obcej walucie. Platforma z zerowymi prowizjami, ale wysoką roczną opłatą za platformę, może z czasem kosztować więcej niż ta z niewielką opłatą za transakcję i bez opłaty za platformę. Porównanie powinno uwzględniać łączny koszt dla twojej oczekiwanej częstotliwości handlu i wielkości portfela.
Regulacja to trzeci czynnik i wyklucza każdą platformę, która jej nie spełnia, niezależnie od kosztów czy oferty. W Polsce platforma musi przestrzegać MiFID II i mieć licencję KNF albo organu innego kraju UE, takiego jak BaFin w Niemczech czy CySEC na Cyprze. Regulacja wymaga od platformy trzymania aktywów klientów oddzielnie od jej własnych pieniędzy i daje ci dostęp do systemu rekompensat, jeśli platforma upadnie. Dla platformy z licencją w Polsce jest to System Rekompensat.
Typ rachunku to czwarty czynnik. Inwestorzy w Polsce mogą chcieć IKE lub IKZE albo planu oszczędzania do automatycznego regularnego inwestowania. Jeśli platforma nie oferuje typu rachunku, którego potrzebujesz, pozostałe trzy czynniki nie mają znaczenia.
Zastosowane razem, te cztery czynniki zawężają wybór do dwóch lub trzech platform. Początkujący może wtedy porównać te platformy do ETF-ów obok siebie, na stronie internetowej albo w aplikacjach do ETF-ów, które oferuje większość z nich.
Czy można handlować ETF-ami zamiast w nie inwestować?
Tak, inwestorzy mogą handlować ETF-ami zamiast w nie inwestować, krótkoterminowo albo przez CFD, ale takie podejście niesie znacznie wyższe ryzyko i koszty niż inwestowanie długoterminowe i nie nadaje się dla początkujących budujących swój pierwszy portfel.
Czytaj dalej
Handel ETF-ami w sensie krótkoterminowym oznacza kupowanie i sprzedawanie ETF-ów w ciągu dni, tygodni lub miesięcy, by zyskać na ruchach cen, zamiast trzymać je latami, by uchwycić długoterminowy wzrost indeksu. Takie podejście wymaga trafnych decyzji o czasie za każdym razem od nowa. Brad Barber i Terrance Odean przeanalizowali badania nad inwestorami indywidualnymi w Handbook of the Economics of Finance i stwierdzili, że inwestorzy indywidualni wypadają gorzej niż standardowe benchmarki, takie jak tanie fundusze indeksowe, a najczęściej handlujący osiągają najniższe zyski netto.
Handel CFD (contract for difference) na ETF-ach pozwala spekulować na cenach ETF-ów z dźwignią, czyli kontrolować większą pozycję, niż normalnie pozwalałby kapitał. Dźwignia wzmacnia zarówno zyski, jak i straty i można stracić więcej niż początkowa inwestycja. CFD nie są dostępne dla inwestorów detalicznych w USA, ale są dostępne w Wielkiej Brytanii i UE na ścisłych zasadach, w tym z limitami dźwigni i ochroną przed ujemnym saldem ustalonymi przez FCA w Wielkiej Brytanii i przez krajowych regulatorów w UE.
Inwestowanie długoterminowe w ETF-y to strategia oparta na dywersyfikacji, procencie składanym i niskich kosztach. Handel krótkoterminowy to inna aktywność, z innym profilem ryzyka, wyższymi kosztami i znacznie niższym prawdopodobieństwem sukcesu dla niedoświadczonych uczestników. Horyzont czasowy, koszt i tolerancja ryzyka odróżniają handel od inwestowania.